این نوشتار بر اساس نیازهای بازار کار در خصوص مبحث اصول حسابداری 1 توسط محمد مهدی رهبری نگارش شده دانشجویان و دانش پذیران در هر سن و دوره و مقطعی که نیاز به اطلاعات جامع دارند میتوانند از طریق دریافت مشاوره در صفحه نخست به یادگیری بهتر این مباحث بپردازند.
در یادگیری اصول حسابداری پایه مباحثی تئوری وجود دارد که بیشتر در جایگاه شالوده و فنداسیون اولیه حسابداری بکار میرود. به خاطر سپردن این اصول جز مواردی که نیاز به دریافت نمره در امتحانات تئوری دارید آنهم بصورت موقتی میسر نیست و اگر بخواهید از خاطر فراموش نکنید باید کار برد آنها را در عمل هم تکرار کنید واین مطلب آخر ممکن نیست مگر بکاربردن موضوعات در حین کار واقعی.
فصل اول : کلیات
اهمیت حسابداری
حسابداری یک سیستم داده محور است. پس بر طبق اصول مدیریت نوین که همان تصمیم گیری داده محور نام دارد میتوان از حسابداری بعنوان یک رکن یا یک واحد مهم در هر سازمان با هر اندازه در راستای تصمیم گیری با انحراف معیار کمتر برای تصمیم گیری داده محور و صحیح یاد کرد. برای این مهم باید اطلاعات صحیح و به موقع در اختیار تصمیم گیرندگان ، سرمایه گذاران و سایر ذینفعان در خصوص موضوعات مالی قرار گیرد.
پس: حوزه مالی – جمع آوری و نگهداشت اطلاعات مالی- ارائه به موقع و دقیق- ذینفعان و تصمیم گیرندگان
تعریف حسابداری
یک سیستم اطلاعاتی که از طریق : شناسایی،ثبت ، طبقه بندی ، تلخیص و گزارشگیری رویداد مالی اطلاعات لازم را در اختیار استفاده کنندگان مربوطه قرارمیدهد.
استفاده کنندگان
درون سازمانی : مدیران (برنامه ریزی ، کنترل ، هماهنگی و تصمیم گیری)
برونسازمانی:سهامدران ، سرمایه گذاران ، بستانکاران ، بانکها و موسسات ، تحیلگران مالی ، مراجع مالی و اقتصادی دولتی
مفروضات حسابداری
1-فرض تفکیک شخصیت: هر شخصیت جداگانه است (اگر کسی تعمیرگاه و رستوران دارد هر کسب و کار در سیستمی جداگانه محاسابه میشود و مستقل از هم هستند)(موضوعات شخصی مالک هم مثل خانه و ماشین شخصی ربطی به کار ایشان ندارد ، مگر از جریان مالی کسب و حاصل شده باشد که این موضوع فرق دارد)
2-فرض تداوم فعالیت: فعالیت بنگاه و موسسه مالی به مدتی ادامه دارد (جهت انجام عملیات کاری ، ایفای تعهدات و انجام قرادادها: خلاصه اینکه به اندازه کوتاه قرار نیست تعطیل شود و حداقل تا انجام تعهدات خودش به اندازه پرداخت بدهی ها ، انجام قرادادها و غیره فعالیت موسسه تداوم دارد) مگر ( در حال تصفیه یا فروش باشد که در این حالت فرق دارد)
3-فرض دوره مالی:نتیاج واقعی عملکرد مالی یک موسسه فقط در انتهای کار آن مشخص میشود. اما چون استفاده کنندگان اطلاعات مالی نمیتوانند تا آن وقت صبر کنند (به هر دلیلی: سرمایه گذاری ، خروج سرمایه ، اعلام بدهی ، تشخیص مالیات و …) عمر موسسه به دوره های معمولا یکساله تفکیک میشود (سال مالی). تاریخ سال مالی فرقی ندارد از چه زمانی شروع میشود و الزاما نباید منطبق بر تقویم باشد.
4-فرض یا مبنای تعهدی:درآمدها به محض تحقق و هزینه ها به محض تحمل شناسایی و ثبت میشود. (از مفروضات زیر بنایی و مهم حسابداری است)
5-فرض واحد پول: پول مقیاس مشترک همه اندازگیری ها در حسابداری است.(میتوان مساحت زمین را در در سند حسابداری درج کرد ولی مقیاس ارزش آن واحد پولی است) یا نمیتوان گفت یک شرکت عملکردش خوب است و دیگری بد (مقیاس کیفی استفاده کرد)
اصول حسابداری
قواعدی کلی که مبنای اجرای کار در کلیه مراحل عملیات حسابداری است و شامل:
1-اصل بهای تمام شده تاریخی
تمام رویداد مالی به بهای تمام شده در تاریخ وقوع ثبت میشود (طبق این اصل، هر دارایی، کالا یا خدماتی که خریده میشود، باید به همان قیمتی که در «زمان معامله واقعی» پرداخت یا تعهد شده در دفاتر ثبت شود و این عدد به خاطر نوسانات بازار در طول زمان تغییر نمیکند.) یک مثال بسیار ساده و واقعی:
فرض کنید شرکت شما در سال ۱۳۹۸ یک واحد آپارتمان اداری برای دفتر کار به مبلغ ۱ میلیارد تومان خریده است.
- در سال ۱۳۹۸ (زمان خرید):
- در دفاتر و اسناد حسابداری ثبت میکنید:
ساختمان (دارایی): ۱,۰۰۰,۰۰۰,۰۰۰ تومان
- امروز (چند سال بعد):
- قیمت روز همان ساختمان در بازار ممکن است ۲۰ میلیارد تومان شده باشد.
- اما بر اساس اصل بهای تمامشده تاریخی، ارزش این ساختمان در ترازنامه و دفاتر رسمی حسابداری همچنان همان ۱ میلیارد تومان (منهای استهلاک انباشته) باقی میماند و نباید هر ماه یا هر سال بر اساس حدس، گمان یا تورم بازار عدد آن را بالا ببرید.
چرا حسابداری بر این اصل اصرار دارد؟ (دلایل کلیدی)
- قابلیت اتکا و سندیت (Verifiability):برای خرید ۱ میلیارد تومانی، فاکتور رسمی، قرارداد، مبایعهنامه و سند بانکی وجود دارد که همه حسابرسان میتوانند آن را بررسی و تأیید کنند؛ اما قیمت روز بازار (۲۰ میلیارد) ممکن است از نظر یک بنگاه ۱۸ میلیارد و از نظر کارشناس دیگر ۲۲ میلیارد باشد (سلیقهای و غیرقطعی است).
- عینیت داشتن (Objectivity):مانع از این میشود که مدیران بر اساس خوشبینی یا برای بزرگنمایی شرکت، ارزش داراییها را در گزارشهای مالی بهصورت ذهنی بالا ببرند.
(نکته تکمیلی: در استانداردهای پیشرفته، برای مواردی خاص مثل تجدید ارزیابی داراییها سازوکارهای مشخصی وجود دارد، اما مبنا و فنداسیون پایه ثبت اولیه همواره بهای تمامشده تاریخی است.)
نارسایی اصل بهای تمام شده تاریخی
اصل بهای تمامشده تاریخی با وجود اینکه بالاترین سطح «قابلیت اتکا» (Reliability) و «عینیت» (Objectivity) را دارد، دارای دو نارسایی و ایراد ساختاری بسیار بزرگ است که اتفاقاً در اقتصادهای تورمی بهشدت خود را نشان میدهد:
۱. بیاثر شدن در شرایط تورمی و کاهش ارزش پول (مفروض ثبات واحد پولی)
- شرح نارسایی: این اصل بر پایه «مفروض ثبات قدرت خرید واحد پول» بنا شده است؛ یعنی فرض میکند ارزش ۱ میلیارد تومان در سال ۱۳۹۰ با ارزش ۱ میلیارد تومان در سال ۱۴۰۳ برابر است! در حالی که در واقعیت، تورم ارزش پول را ذوب میکند.
- پیامد در عمل:
- جمع کردن ارقام دورههای مختلف مانند جمع بستن «سیب و پرتقال» میشود؛ زمینی که ۲۰ سال پیش به بهای ۵۰ میلیون تومان خریداری شده در ترازنامه در کنار نقدینگی ۵۰ میلیون تومانی امسال قرار میگیرد، در حالی که قدرت خرید آنها به هیچ عنوان قابل مقایسه نیست.
- ترازنامه از واقعیت اقتصادی فاصله میگیرد و داراییهای واقعی شرکت بسیار کمتر از ارزش واقعیشان نشان داده میشوند (کمنمایی داراییها).
۲. محاسبه نادرست استهلاک، بهای تمامشده و شناسایی «سود موهوم» (تطابق نامتقارن درآمد و هزینه)
- شرح نارسایی: وقتی درآمد فروش محصولات به قیمت روز (جاری) در صورت سود و زیان میآید، اما هزینه استهلاک داراییها و بهای موجودیهای مصرفشده بر مبنای قیمت تاریخی و بسیار ارزان گذشته محاسبه میشود، تطابق صحیحی رخ نمیدهد.
- پیامد در عمل:
- هزینهها کمتر از واقعیت و در نتیجه سود حسابداری، بسیار بیشتر از سود واقعی اقتصادی (سود موهوم / سود کاذب) نشان داده میشود.
- شرکت بر اساس این سود کاذب، اقدام به تقسیم سود بین سهامداران یا پرداخت مالیات بر درآمد میکند؛ این کار در واقع به معنی توزیع اصل سرمایه شرکت و خالی شدن نقدینگی برای جایگزینی داراییهای مستهلکشده است (فرسایش سرمایه در گذر زمان).
جمعبندی:
این دو نارسایی باعث میشوند که صورتهای مالی مبتنی بر بهای تاریخی از ویژگی کیفی «مربوط بودن» (Relevance) فاصله بگیرند و تصمیمگیری برای سرمایهگذاران، مدیران و بانکها بدون در نظر گرفتن ارزشهای روز یا تجدید ارزیابی با خطا همراه شود.
2-اصل تحقق درآمد
«اصل تحقق درآمد» (Revenue Realization Principle) یکی از پایهایترین اصول حسابداری بر مبنای تعهدی است.
به زبان خیلی ساده و ملموس:
«صرفِ دریافت پول نقد یا امضای یک پیشقرارداد، به معنی درآمد نیست؛ درآمد زمانی در حسابها ثبت میشود که کار را تمام کرده باشید یا کالا را تحویل مشتری داده باشید و حق دریافت پول قانوناً ایجاد شده باشد.»
دو شرط اصلی برای تحقق درآمد:
- فرآیند کسب سود کامل شده باشد: کالا تحویل داده شده یا خدمت به مشتری ارائه شده باشد.
- مبلغ قابل وصول باشد: ادعای دریافت وجه قطعی و با اطمینان معقول باشد.
چرا این اصل مهم است؟
این اصل جلوی شناسایی سود زودهنگام را میگیرد و مانع از این میشود که شرکتها قبل از انجام واقعی تعهداتشان، درآمد کاذب ثبت کنند و عملکرد مالی خود را بهتر از واقعیت نشان دهند.
3-اصل تطابق هزینه ها با درآمدها
«اصل تطابق هزینهها با درآمدها» (Matching Principle) قلب تپندهٔ محاسبهٔ دقیق سود و زیان در حسابداری تعهدی است.
به زبان خیلی ساده و ملموس:
«هر هزینهای که برای کسب یک درآمد خاص انجام میدهید، باید در دقیقاً همان دورهای ثبت شود که درآمدِ آن را ثبت کردهاید، تا سود و زیان واقعی آن دوره مشخص شود؛ نه زودتر و نه دیرتر.»
به بیان دیگر: «خرجها دنبال دخلها میروند!»
مثال پورسانت فروش (رابطه مستقیم علت و معلولی)
فرض کنید بازاریاب شرکت شما در اسفند ۱۴۰۲ یک قرارداد ۱۰۰ میلیون تومانی میبندد و شرکت این فروش را ثبت میکند. طبق قرارداد، پورسانت بازاریاب ۱۰ میلیون تومان است که شرکت قرار است آن را در اردیبهشت ۱۴۰۳ به او پرداخت کند.
- طبق اصل تطابق: هزینهٔ ۱۰ میلیون تومانی پورسانت باید در صورت سود و زیان سال ۱۴۰۲ (همان دوره ثبت فروش) به عنوان هزینه ثبت شود، نه سال ۱۴۰۳؛ چون این هزینه صرفاً به خاطر فروشِ سال ۱۴۰۲ ایجاد شده است.
چرا این اصل فوقالعاده حیاتی است؟
اگر اصل تطابق رعایت نشود:
- سود دورهها نوسانات غیرواقعی پیدا میکند (یک ماه شدیداً زیانده و ماه بعد بدون دلیل سودده به نظر میرسد).
- ارزیابی عملکرد مدیران و بازدهی واقعی کسبوکار غیرممکن میشود.
4-اصل افشاء حقایق
«اصل افشای کامل / افشای حقایق» (Full Disclosure Principle) تضمینکنندهٔ شفافیت و صداقت در گزارشگری مالی است.
به زبان خیلی ساده و ملموس:
«هر اطلاعات، رویداد یا واقعیتی که اگر یک سرمایهگذار، مدیر، بانک یا ذینفع از آن باخبر باشد روی تصمیمگیری اقتصادیاش اثر میگذارد، باید در صورتهای مالی یا یادداشتهای توضیحی همراه آن بهصورت شفاف و کامل بیان شود و نباید پشت ارقام پنهان بماند.»
این اصل میگوید حسابداری فقط ثبت عدد و رقم در جدولها نیست؛ بلکه باید داستان پشت اعداد و ریسکهای پنهان را هم برای تصمیمگیرندگان بازگو کند.
۱. دعاوی حقوقی و دادگاهی در جریان (بدهیهای احتمالی)
- سناریو: شرکت در پایان سال مالی یک پرونده شکایت سنگین در دادگاه دارد که رقیب تجاری ادعای خسارت ۱۰ میلیارد تومانی کرده و وکیل شرکت احتمال باخت را بالا میداند.
- رعایت اصل افشا: چون هنوز حکم قطعی صادر نشده، شاید نشود بدهی قطعی ثبت کرد؛ اما طبق اصل افشا، حسابدار موظف است در «یادداشتهای پیوست صورتهای مالی» دقیقاً توضیح دهد که چنین پروندهای در جریان است تا سهامدار جدید یا بانک بداند شرکت با چه ریسکی روبروست.
۲. تغییر در روشها و رویههای حسابداری
- سناریو: شرکتی تا سال گذشته موجودی کالای خود را با روش میانگین موزون ارزیابی میکرده، اما امسال تصمیم گرفته روش ارزیابی را به FIFO (اولین صادره از اولین وارده) تغییر دهد که باعث شده سود نشاندادهشده بالاتر برود.
- رعایت اصل افشا: شرکت موظف است در یادداشتها صراحتاً اعلام کند روش محاسبه را تغییر داده، دلیل تغییر چه بوده و این تغییر چقدر سود دوره را نسبت به روش قبلی افزایش داده است (تا استفادهکننده فریب افزایش صوری سود را نخورد).
۳. معاملات با اشخاص وابسته (تضاد منافع)
- سناریو: شرکت یک قطعه زمین خود را به مدیرعامل یا یکی از اعضای هیئتمدیره فروخته است.
- رعایت اصل افشا: باید در یادداشتهای توضیحی کاملاً افشا شود که این معامله با یک فرد وابسته انجام شده، ارزش روز چقدر بوده و به چه قیمتی معامله شده است تا جلوی سوءاستفاده از داراییهای شرکت گرفته شود.
ابزارهای افشا در گزارشگری مالی:
- متن صورتهای مالی اساسی: (ترازنامه، سود و زیان و…)
- یادداشتهای توضیحی (پینوشتها): مهمترین بخش برای تشریح جزییات، روشهای استهلاک، تعهدات و بدهیهای احتمالی.
- گزارش تفسیری مدیریت و هیئتمدیره.
چرا این اصل مهم است؟
- جلوگیری از گمراهی ذینفعان: ارقام به تنهایی گویای همه چیز نیستند.
- کاهش عدم تقارن اطلاعاتی: مدیران داخل شرکت اطلاعات بیشتری نسبت به سهامداران خرد دارند؛ اصل افشا این فاصله را پر میکند.
اصول محدود کننده حسابداری(میثاقها)
این اصول کاربرد مفروضات حسابداری را در چارچوب خاصی محدود میسازد و اثر تعدیل کننده بر حسابداری و گزارشگری مالی دارند.
اصول محدودکننده (میثاقها یا قیود حسابداری – Constraints / Modifying Conventions) در واقع «قوانین دنیای واقعی» در برابر ایدهآلگرایی و سرسختی اصول و مفروضات حسابداری هستند.
۱. «اثر تعدیلکننده» یعنی چه؟
واژه تعدیل یعنی «متعادل کردن، منعطف کردن و واقعبینانه کردن».
- فرض کنید حسابداری بدون میثاقها: اگر بخواهیم مفروضات و اصول حسابداری (مثل بهای تمامشده، تطابق، تحقق و…) را کورکورانه، خشک و صددرصد متعصبانه اجرا کنیم، حسابداری تبدیل به فرآیندی بسیار پرهزینه، وسواسی، فلجکننده و گاهی خطرناک برای تصمیمگیری میشود.
- نقش اثر تعدیلکننده: میثاقها مانند یک «ترمز عقلانی» یا «سوپاپ اطمینان» عمل میکنند. آنها وارد میدان میشوند و میگویند: «درست است که اصل حسابداری فلان دستور را داده، اما در این شرایط خاص، برای اینکه گزارشها منطقی، مفید، مقرونبهصرفه و واقعبینانه بمانند، باید سختگیریِ آن اصل را کمی تعدیل (شل یا منعطف) کنیم.»
الف) میثاق فزونی منافع بر مخارج (اصل بهای تمامشده / فایده بر هزینه):
- قانون خشک اصول: طبق اصل بهای تمامشده و تطابق، باید عمر مفید هر دارایی را مشخص و ماهانه مستهلک کنید.
- اثر تعدیلکننده: اگر شرکت یک دستگاه ماشینحساب یا سطل زباله فلزی به مبلغ ۳۰۰ هزار تومان بخرد که ۵ سال عمر میکند، آیا عقلانی است ۵ سال برای آن جدول استهلاک ماهانه بسازیم؟ خیر! هزینه وقت و دفترداری بیشتر از قیمت خود کالا میشود. بنابراین میثاق فایده بر هزینه این اصل را تعدیل کرده و اجازه میدهد کل ۳۰۰ هزار تومان در همان لحظه خرید، «هزینه» ثبت شود.
ب) میثاق اهمیت (Materiality):
- قانون خشک اصول: تمام رویدادها باید موبهمو و با دقت ریالی ثبت و افشا شوند.
- اثر تعدیلکننده: حسابداری فقط روی اطلاعات و اعدادی متمرکز میشود که تصمیمگیری استفادهکننده را تغییر دهد. اگر در شرکتی با گردش ۱۰۰ میلیارد تومان، یک فاکتور ۵۰ هزار تومانی جابهجا ثبت شود یا گم شود، صورتهای مالی را متوقف نمیکنند؛ چون از نظر اهمیت، این رقم بیاثر است.
ج) میثاق احتیاط / محافظهکاری (Conservatism / Prudence):
- قانون خشک اصول: طبق اصل بهای تمامشده تاریخی، موجودی کالا همیشه باید به قیمت خرید در ترازنامه بماند.
- اثر تعدیلکننده: فرض کنید کالایی را ۱۰۰ میلیون خریدهاید، اما به دلیل تغییر فناوری یا آسیبدیدگی ارزش روز آن در بازار به ۶۰ میلیون سقوط کرده است. محافظهکاری میگوید: «به بهای تمامشده تاریخی اصرار نکن! زیان ۴۰ میلیونی را همین حالا شناسایی و ثبت کن تا ترازنامه غیرواقعی و بیش از حد خوشبینانه نشود.»
- (قاعده معروف احتیاط: تمام زیانهای احتمالی را زود شناسایی کن، اما سودها را تا زمان تحقق قطعی ثبت نکن).
د) خصوصیات صنعت (Industry Practices):
- قانون خشک اصول: همه شرکتها باید از یک چارچوب استاندارد عمومی پیروی کنند.
- اثر تعدیلکننده: برخی صنایع به دلیل ویژگیهای خاص ماهیتی (مانند کشاورزی، بیمه، استخراج معادن یا بانکداری) نمیتوانند دقیقاً مثل یک کارخانه تولیدی عادی رفتار کنند؛ بنابراین استانداردهای خاصی برای تعدیل رویهها در آن صنعت تدوین میشود (مثل نحوه ارزشگذاری داراییهای زیستی در کشاورزی).
جمعبندی:
اصول و مفروضات حسابداری، «ستونها و ساختار نظری» هستند؛ اما اصول محدودکننده (میثاقها)، «روانکننده و واقعگرایانه کردن این ساختار در دنیای پرچالش عمل و کسبوکار» به حساب میآیند تا صورتهای مالی نه خشک و پرهزینه باشند و نه گمراهکننده.
ویژگیهای کیفی اطلاعات حسابداری
۱. مربوط بودن (Relevance)
•تعریف:
•اطلاعاتی مربوط است که بتواند بر تصمیمات اقتصادی کاربران اثر بگذارد؛ یعنی به آنها در ارزیابی رویدادهای گذشته، حال یا آینده کمک کند یا انتظارات قبلی آنها را تایید یا تصحیح نماید.
•برای اینکه اطلاعاتی «مربوط» باشد، معمولاً باید دارای ارزش پیشبینیکنندگی، ارزش تاییدکنندگی و بهویژه بهموقع بودن (Timeliness) باشد.
•مثال ساده:
•فرض کنید شرکتی قصد دارد از یک بانک وام دریافت کند. اگر این شرکت صورتهای مالی ۶ ماه قبل خود را به بانک ارائه دهد، اطلاعات مربوط تلقی میشود؛ اما اگر صورتهای مالی مربوط به ۴ سال پیش را ارائه دهد، هرچند ممکن است ارقام آن کاملاً دقیق باشد، اما برای تصمیمگیری فعلی بانک نامربوط و فاقد فایده است، زیرا وضعیت نقدینگی و بدهیهای فعلی شرکت را نشان نمیدهد.
۱. مربوط بودن مبتنی بر چند مفهوم است:
1.1. اهمیت (Materiality)
•تعریف:اطلاعاتی دارای اهمیت است که حذف، تحریف یا بیان نادرست آن بتواند قضاوت و تصمیمگیری اقتصادی استفادهکنندگان صورتهای مالی را تحت تأثیر قرار دهد. اهمیت یک حد آستانه (Threshold) است؛ یعنی یک رقم یا رویداد ممکن است برای یک شرکت کوچک حیاتی باشد، اما برای یک هلدینگ بزرگ بیاهمیت تلقی شود.
•مثال ساده:
•خرید یک دستگاه منگنه یا ماشینحساب رومیزی به قیمت ۳۰۰ هزار تومان برای یک شرکت تولیدی با دارایی ۱۰۰ میلیارد تومان، هرچند عمر مفید چندساله دارد و از نظر تئوریک «دارایی ثابت» است، اما به دلیل بیاهمیت بودن، به جای استهلاکگیری چندساله، در همان لحظه خرید مستقیماً به حساب «هزینه اداری ملزومات» برده میشود؛ زیرا سرمایهگذار تصمیم خود را به خاطر ۳۰۰ هزار تومان تغییر نمیدهد.
1.2. بهموقع بودن (Timeliness)
•تعریف:یعنی اطلاعات در زمانی در اختیار تصمیمگیرندگان قرار گیرد که بتواند در تصمیمگیری آنها اثرگذار باشد. اطلاعات مالی حتی اگر کاملاً دقیق و بینقص باشد، اگر پس از زمان تصمیمگیری ارائه شود، خاصیت «مربوط بودن» خود را از دست میدهد (تبدیل به تاریخ مصرف گذشته میشود).
•مثال ساده:اگر قصد خرید سهام یک شرکت را در بورس داشته باشید و صورتهای مالی پایان سال شرکت با ۶ ماه تاخیر منتشر شود، زمانی به دست شما میرسد که رقبا تصمیمات خود را گرفتهاند، سهم افت یا رشد خود را کرده و رویدادهای جدیدتری رخ داده است. بنابراین، انتشار گزارش مالی میاندورهای (مثلاً ۳ ماهه) در پایان فروردین ماه بسیار بهموقعتر و کاربردیتر از انتشار یک گزارش مفصل با تأخیر طولانی است.
1.3.رجحان محتوا بر شکل (Substance Over Form)
•تعریف:معاملات و رویدادها باید بر اساس ماهیت و واقعیت اقتصادی آنها ثبت و گزارش شوند، نه صرفاً بر اساس شکل قانونی یا قرارداد صوری. اگر شکل ظاهری قرارداد با جوهره اقتصادی آن تناقض داشته باشد، حسابداری جوهره اقتصادی را ترجیح میدهد تا اطلاعات گمراهکننده نباشد.(نکته: در ساختار استانداردها، این اصل اصالتاً تضمینکننده قابلیت اتکا و صداقت گزارشگری است).
•مثال ساده:شرکتی یک دستگاه چاپ صنعتی را به صورت «اجاره به شرط تملیک (لیزینگ بلندمدت)» به مدت ۵ سال در اختیار میگیرد؛ به طوری که تمام منافع و ریسکهای خرابی و نگهداری دستگاه با شرکت است و در پایان ۵ سال هم با پرداخت مبلغ ناچیزی مالک آن میشود.
از نظر شکل قانونی: این قرارداد «اجاره» است.
از نظر محتوای اقتصادی: این یک «خرید دارایی با استقراض و وام» است.
•حسابداری حکم میکند که دستگاه به عنوان دارایی ثابت و تعهدات آن به عنوان بدهی در ترازنامه ثبت شود، نه اینکه صرفاً هر ماه هزینه اجاره ثبت گردد.
1.4.قابل فهم بودن (Understandability)
•تعریف: اطلاعات مالی باید به گونهای ردهبندی، طبقهبندی و شفاف بیان شود که استفادهکنندگانی که آگاهی معقولی از فعالیتهای تجاری و اقتصادی و اصول حسابداری دارند، بتوانند مفهوم آن را به راحتی درک کنند. قابل فهم بودن به این معنا نیست که اطلاعات پیچیده اما مهم به دلیل فهم دشوار حذف شوند، بلکه باید به واضحترین شکل ممکن تشریح گردند.
•مثال ساده: اگر شرکتی به جای اینکه بدهیهای خود را در قالب دو سرفصل روشن «بدهیهای جاری (کوتاهمدت)» و «بدهیهای بلندمدت» تفکیک کند، تمام بدهیها (شامل حقوق پرداختنشده ماه جاری تا وام ۱۰ ساله بانکی) را زیر یک سرفصل نامشخص مثل «تعهدات مالی متفرقه» با اصطلاحات تخصصی گنگ جمع بزند، خواننده گزارش متوجه وضعیت بحرانی نقدینگی در ماه آینده نخواهد شد.
1.5.افشای کامل (Full Disclosure)
•تعریف: طبق این اصل، صورتهای مالی و یادداشتهای پیوست آن باید حاوی تمامی اطلاعات بااهمیتی باشند که برای قضاوت آگاهانه و اتخاذ تصمیمات اقتصادی استفادهکنندگان ضروری است. هیچ واقعیت اثرگذاری نباید پنهان یا نادیده گرفته شود.
•مثال ساده:فرض کنید شرکتی کارخانهای در کنار رودخانه دارد. دو ماه پس از پایان سال مالی و قبل از تصویب صورتهای مالی، بر اثر سیل نیمی از کارخانه تخریب میشود.هرچند این رویداد در تاریخ پایان سال مالی (مثلاً ۲۹ اسفند) وجود نداشته، اما طبق اصل افشای کامل، مدیریت موظف است در «یادداشتهای توضیحی رویدادهای بعد از تاریخ ترازنامه» این واقعه خسارتبار و برآورد مالی آن را به طور شفاف برای سهامداران توضیح دهد، زیرا این حادثه بر آینده شرکت مستقیماً اثرگذار است.
ادامه ویژگیهای کیفی اطلاعات حسابداری:
۲. قابلیت اتکا (Reliability) / بیان صادقانه (Faithful Representation)
•تعریف:
•اطلاعات زمانی قابل اتکا است که عاری از اشتباهات بااهمیت، تعصب و سوگیری شخصی باشد و آنچه را که ادعا میکند، به درستی و بهصورت صادقانه بیان کند. ویژگیهای اصلی قابلیت اتکا شامل بیان صادقانه، رجحان محتوا بر شکل، بیطرفی، احتیاط و کامل بودن است.
•مثال ساده:
•فرض کنید یک شرکت در دادگاه درگیر پروندهای است و وکیل شرکت برآورد میکند که به احتمال ۹۰٪ شرکت باید جریمهای سنگین پرداخت کند. اگر مدیریت برای نشان دادن وضعیت مطلوبتر به سهامداران، این بدهی احتمالی را در یادداشتهای همراه صورتهای مالی پنهان کند یا ارزش داراییهای ملکی خود را بر اساس حدس و گمانهای غیرواقعی چندبرابر ثبت کند، اطلاعات حاصل غیرقابل اتکا خواهد بود. ثبت ارزش زمین بر اساس مبایعهنامه معتبر یا نظر رسمی کارشناس دادگستری، به اطلاعات «قابلیت اتکا» میبخشد.
۳. قابلیت مقایسه (Comparability)
•تعریف:
•استفادهکنندگان باید بتوانند صورتهای مالی یک واحد تجاری را در طول زمان (دورههای مالی مختلف) مقایسه کنند تا روند وضعیت مالی و سودآوری را بسنجند؛ همچنین باید بتوانند صورتهای مالی واحدهای تجاری مختلف را با یکدیگر مقایسه کنند. شرط اساسی قابلیت مقایسه، ثبات رویه (Consistency) در بهکارگیری روشهای حسابداری و افشای تغییرات در این روشهاست.
•مثال ساده:
•مقایسه در طول زمان: اگر شرکتی در سال اول استهلاک ماشینآلات خود را به روش «خط مستقیم» محاسبه کند و سال بعد بدون اعلام و بدون دلیل موجه روش خود را به «مجموع سنوات» تغییر دهد، سود این دو سال به درستی با یکدیگر قابل مقایسه نخواهد بود.
•مقایسه بین دو شرکت: اگر دو شرکت همکار در یک صنعت (مثلاً دو خودروساز) از استانداردهای یکسانی برای ارزیابی موجودی کالا و شناسایی درآمد استفاده کنند، یک سرمایهگذار میتواند به راحتی بازدهی و عملکرد مالی این دو را کنار هم قرار داده و برای خرید سهام تصمیم بگیرد.
قابلیت مقایسه مبتنی بر دو مفهوم است :
3.1. رعایت یکنواختی یا ثبات رویه (Consistency / Intra-firm Comparability)
•تعریف:
•ثبات رویه یعنی یک واحد تجاری، روشها، استانداردها و رویههای حسابداری منتخب خود را از یک دوره مالی به دوره مالی بعد بدون تغییر نگه دارد. اگر شرکتی هر سال روش حسابداری خود را تغییر دهد، ارقام سالهای مختلف آن با هم همخوانی نخواهند داشت و نمیتوان فهمید که آیا رشد یا افت سود واقعی بوده یا صرفاً ناشی از تغییر فرمولها و دستکاریهای کاغذی است.
•(نکته: تغییر رویه تنها در صورتی مجاز است که استاندارد جدیدی ابلاغ شود یا روش جدید اطلاعات مربوطتر و قابل اتکاتری ارائه دهد، که در این صورت نیز باید آثار مالی آن شفاف افشا شود).
•مثال ساده:
•فرض کنید یک شرکت بازرگانی برای ارزیابی موجودی کالای خود از روش میانگین موزون استفاده میکند.
•اگر این شرکت در سال ۱۴۰۲ از روش میانگین موزون استفاده کند، در سال ۱۴۰۳ ناگهان روش خود را به فایفو (FIFO – اولین صادره از اولین وارده) تغییر دهد و در سال ۱۴۰۴ دوباره به روش دیگری روی بیاورد، سهامدار نمیتواند بفهمد افزایش سود در سال ۱۴۰۳ به خاطر فروش بیشتر کالا بوده است یا فقط به خاطر ارزانتر محاسبهشدن بهای تمامشده در روش FIFO.
•رعایت ثبات رویه یعنی شرکت در تمامی این سالها از همان روش میانگین استفاده کند تا روند سودآوری آن در نمودار ۵ ساله کاملاً قابل مقایسه و معنادار باشد.
3.2. همسانی رویهها (Uniformity / Inter-firm Comparability)
•تعریف:
•همسانی رویهها یعنی شرکتهای مختلفی که در یک صنعت یا شرایط اقتصادی مشابه فعالیت میکنند، برای رویدادها و معاملات یکسان از روشها، تعاریف و اصول حسابداری هماهنگ و یکنواختی استفاده کنند. این ویژگی به سرمایهگذاران و تحلیلگران اجازه میدهد عملکرد دو یا چند شرکت رقیب را کنار هم بگذارند و بهترین گزینه را برای سرمایهگذاری انتخاب کنند (مقایسه سیب با سیب، نه سیب با پرتقال!).
•مثال ساده:
•فرض کنید دو شرکت تولید لبنیات به نامهای «شرکت الف» و «شرکت ب» وجود دارند که هر دو دستگاههای بستهبندی مشابهی خریدهاند.
•اگر استانداردهای حسابداری حکم کند که داراییهای مشابه در شرایط مشابه باید با رویکردی منطقی و پذیرفتهشده گزارش شوند (مثلاً هر دو شرکت درآمد حاصل از فروش اعتباری خود را در زمان تحویل کالا شناسایی کنند، نه یکی در زمان تحویل و دیگری قبل از ارسال بار)، یک سرمایهگذار در بورس میتواند صورت سود و زیان هر دو شرکت را کنار هم قرار داده و دقیقاً ببیند حاشیه سود کدام شرکت بالاتر و مدیریت آن کارآمدتر است.
•اگر «شرکت الف» استانداردهای ملی یا بینالمللی (IFRS) را رعایت کند ولی «شرکت ب» از رویههای سلیقهای و نامتعارف استفاده کند، ارقام این دو شرکت همسان نبوده و مقایسه میان آن دو بیمعنی و گمراهکننده خواهد بود.
انواع واحد های اقتصادی
۱. واحدهای اقتصادی عمومی یا دولتی (Public / State-Owned Enterprises)
•تعریف:واحدهایی هستند که تمام یا بیش از ۵۰ درصد سرمایه و مالکیت آنها متعلق به دولت، شهرداریها یا نهادهای عمومی غیردولتی است. مدیریت این واحدها مستقیماً توسط دولت یا از طریق هیئتمدیرههای منصوب دولت تعیین میشود.
•هدف اصلی:هدف اولیه این واحدها اغلب ارائه خدمات عمومی، تأمین رفاه اجتماعی، امنیت زیرساختی و توسعه ملی است، اگرچه ممکن است سودآوری نیز مدنظر باشد.
•مثال ساده:
•شرکت ملی نفت ایران
•شرکت راهآهن جمهوری اسلامی ایران
•شرکتهای آب و فاضلاب استانی
•سازمان صدا و سیما یا اتوبوسرانی شهرداریها
2. واحدهای اقتصادی خصوصی (Private Enterprises)
•تعریف:واحدهایی هستند که سرمایه آنها توسط اشخاص حقیقی یا حقوقی غیردولتی (افراد عادی، خانوادهها یا شرکتهای خصوصی) تأمین شده است و هیچ وابستگی مالکیتی به دولت ندارند.
•هدف اصلی:هدف بنیادین این واحدها کسب سود، افزایش ثروت مالکان و بیشینهسازی بازده سرمایهگذاری در بازار رقابتی است.
•انواع فرعی واحدهای خصوصی:
•تکمالکی (مؤسسات انفرادی): متعلق به یک نفر (مانند یک مغازه خردهفروشی، مطب پزشک یا دفتر وکالت).
•شراکتی / تضامنی: متعلق به دو یا چند شریک بر اساس توافقنامه شراکت.
•شرکتهای سهامی و سرمایهای خصوصی: مانند شرکتهای با مسئولیت محدود، سهامی خاص، یا استارتاپها.
•مثال ساده:
•یک فروشگاه زنجیرهای پوشاک خصوصی
•کارخانههای تولیدی متعلق به بخش خصوصی (مانند برندهای لوازم خانگی یا بیسکویت خصوصی)
•دفاتر حسابرسی و مهندسی مستقل
•3. واحدهای اقتصادی مختلط / نیمهدولتی (Mixed Enterprises)
•تعریف:واحدهایی هستند که سرمایه و مالکیت آنها به صورت مشترک میان بخش عمومی (دولت یا نهادهای وابسته) و بخش خصوصی تقسیم شده است.
•هدف اصلی:ترکیبی از دستیابی به کارایی و سودآوری تجاری بخش خصوصی همراه با حفظ نظارت، حمایت مالی یا سیاستگذاری دولت.
•نحوه مدیریت:بسته به میزان درصد سهام، اداره این شرکتها از طریق هیئتمدیره مشترک با حضور نمایندگان بخش دولتی و بخش خصوصی صورت میپذیرد.
•مثال ساده:
•شرکتهای حاضر در بورس که بخشی از سهام آنها در دست عموم مردم (خصوصی) و بلوکهای کنترلی یا مدیریتی آنها در دست صندوقهای بازنشستگی دولتی، سازمان تأمین اجتماعی یا نهادهای حکومتی است (مانند برخی شرکتهای پتروشیمی، پالایشگاهی و خودروسازان بزرگ در کشور).
(نکته تکمیلی: در ادبیات حقوق تجارت و اقتصاد ایران، گاهی بخش تعاونی نیز به عنوان یک دستهبندی مستقل در کنار این سه مورد یا به عنوان زیرمجموعهای خاص ذکر میشود که در آن مالکیت متعلق به گروهی از اعضاست که با سرمایههای خرد و با قاعده «هر عضو یک رأی» برای رفع نیازمندیهای مشترک گرد هم آمدهاند).
از نظر تئوری و ساختار مالکیت، تعاونیها بیشترین قرابت و همپوشانی را با «بخش خصوصی» دارند، اما دارای یک هویت خاص و متمایز هستند.
برای درک دقیق جایگاه تعاونیها، باید آن را از دو دیدگاه بررسی کرد:
1. از نظر علم اقتصاد و حقوق عمومی (دیدگاه کلان): یک بخش مستقل
در طبقهبندیهای کلان اقتصادی و بهویژه در قانون اساسی جمهوری اسلامی ایران (اصل ۴۴)، نظام اقتصادی صراحتاً بر پایه سه بخش مستقل استوار شده است: 1- بخش دولتی2- بخش تعاونی 3–بخش خصوصی
در این دیدگاه، تعاونیها به دلیل کارکرد اجتماعی، توزیع عادلانه ثروت و جلوگیری از تمرکز سرمایه، یک دسته مستقل در نظر گرفته میشوند.
2. از منظر حسابداری و مالکیت داراییها: زیرمجموعه «بخش خصوصی» (با ویژگیهای مردمنهاد)
•اگر بخواهیم تعاونیها را در همان تقسیمبندی سهگانه کلاسیک (دولتی، خصوصی، مختلط) جای دهیم، تعاونیها قطعاً در دسته «واحدهای اقتصادی خصوصی» قرار میگیرند، زیرا:
•منشأ سرمایه: سرمایه تعاونیها متعلق به اشخاص حقیقی یا حقوقی غیردولتی (اعضا) است، نه خزانه دولت.
•مالکیت داراییها: سود، زیان، داراییها و تعهدات شرکت مستقیماً به اعضای تعاونی تعلق دارد.
•شخصیت حقوقی مستقل: تعاونیها نهاد دولتی نیستند و ورشکستگی یا تعهدات آنها بر عهده اعضاست، نه دولت.
واحدهای اقتصادی از نظر «هدف فعالیت» به دو دسته اصلی تقسیم میشوند:
•۱. واحدهای انتفاعی (For-Profit Entities / Business Enterprises)
•تعریف:واحدهایی هستند که با هدف اصلی کسب سود، افزایش درآمد و بیشینهسازی ثروت مالکان یا سهامداران تأسیس میشوند و فعالیت میکنند.
•مکانیسم تأمین مالی و چرخه فعالیت:این واحدها کالا یا خدماتی را به بازار عرضه میکنند و بهای آن را با حاشیه سود از مشتریان دریافت مینمایند. در صورت موفقیت، مازاد درآمد بر هزینهها (سود خالص) به عنوان سود سهام میان مالکان تقسیم شده یا برای توسعه شرکت مجدداً سرمایهگذاری میشود.
•انواع و مثالها:تقریباً تمام بنگاههای تجاری معمول در این گروه جای میگیرند:
•واحدهای تولیدی/صنعتی: کارخانجات فولاد، خودروسازی، داروسازی و مواد غذایی.
•واحدهای بازرگانی: شرکتهای واردات/صادرات، عمدهفروشیها و فروشگاههای زنجیرهای خردهفروشی.
•واحدهای خدماتی انتفاعی: بانکهای تجاری، شرکتهای بیمه، هتلها، دفاتر مهندسی و مشاورهای.
•۲. واحدهای غیرانتفاعی (Not-for-Profit / Non-Profit Entities)
•تعریف:واحدهایی هستند که هدف اولیه و غایی آنها کسب سود تجاری برای مالکان نیست؛ بلکه برای ارائه خدمات عمومی، تأمین رفاه اجتماعی، اهداف عامالمنفعه، علمی، مذهبی، خیریه یا فرهنگی تشکیل میشوند.
•ویژگیهای مهم مالی:
•در این واحدها «مالک» به معنای فردی که حق برداشت سود داشته باشد وجود ندارد (سود توزیعشدنی نیست).
•چنانچه در پایان دوره مالی درآمدها بر هزینهها فزونی یابد، اصطلاحاً به آن مازاد درآمد بر هزینهها (به جای سود خالص) گفته میشود که صرف اهداف و استمرار فعالیت همان نهاد میگردد.
•منابع مالی آنها معمولاً از طریق کمکهای بلاعوض، هدایا، نذورات، موقوفات، حق عضویت اعضا یا بودجههای دولتی تأمین میشود.
•دستهبندی فرعی و مثالها:
•نهادهای خیریه و عامالمنفعه: بنیادهای حمایت از بیماران خاص، پرورشگاهها و صندوقهای قرضالحسنه غیرانتفاعی.
•مؤسسات علمی، آموزشی و پژوهشی عامالمنفعه: دانشگاههای دولتی و غیرانتفاعی، پژوهشگاههای علمی.
•تشکلهای صنفی، حرفهای و مذهبی: انجمن حسابداران خبره، سازمان نظام مهندسی، کانون وکلا، مساجد و اماکن متبرکه.
•سازمانها و ادارات دولتی حاکمیتی: وزارتخانهها، شهرداریها و سازمانهای اداری (که هدفشان صرفاً ارائه خدمت به شهروندان است).
طبقه بندی واحد اقتصادی از نظر نوع فعالیت
۱. واحدهای خدماتی (Service Entities)
•تعریف:واحدهایی هستند که محصول فیزیکی و ملموسی تولید یا خرید و فروش نمیکنند؛ بلکه خدمات، مهارت، دانش تخصصی، تسهیلات یا نیروی انسانی را در اختیار مشتریان قرار میدهند و در قبال آن «درآمد ارائه خدمات» دریافت میکنند.
•ویژگی حسابداری:حسابداری آنها نسبت به سایرین سادهتر است؛ زیرا حسابی به نام «موجودی کالا» و فرمول پیچیده «بهای تمامشده کالای فروشرفته» در صورتهای مالی آنها وجود ندارد یا بسیار ناچیز است.
•مثالها:
•مؤسسات حسابرسی، حقوقی و دفاتر مشاوره مدیریت
•بانکها، مؤسسات مالی و شرکتهای بیمه
•شرکتهای نرمافزاری و ارائهدهنده خدمات ابری (IT)
•شرکتهای حملونقل (هواپیمایی، اتوبوسرانی، اسنپ/تپسی)
•بیمارستانها، درمانگاهها، هتلها و رستورانها
۲. واحدهای بازرگانی (Merchandising / Trading Entities)
•تعریف:واحدهایی هستند که کالاهای ساختهشده را از تولیدکنندگان یا عمدهفروشان خریداری میکنند و بدون ایجاد تغییر فیزیکی یا ساختاری در ماهیت کالا، آن را به دست خریداران دیگر (خردهفروشان یا مصرفکننده نهایی) میرسانند. سود این واحدها از تفاوت «قیمت خرید کالا» و «قیمت فروش» حاصل میشود.
•ویژگی حسابداری:سرفصلهای «موجودی کالای آماده برای فروش»، «خرید» و محاسبه «بهای تمامشده کالای فروشرفته (COGS)» از ارکان اصلی صورت سود و زیان آنهاست.
•انواع و مثالها:
•عمدهفروشان (بنکداران): خرید در مقیاس بسیار بالا و فروش به خردهفروشان.
•خردهفروشان: سوپرمارکتها، نمایشگاههای خودرو، فروشگاههای زنجیرهای (مانند رفاه، افق کوروش) و فروشگاههای اینترنتی بازرگانی (مانند دیجیکالا در بخش Retail).
•بازرگانان بینالمللی: شرکتهای صادرات و واردات کالا.
۳. واحدهای تولیدی / صنعتی (Manufacturing Entities)
•تعریف:واحدهایی هستند که مواد اولیه و خام را خریداری کرده و با بهکارگیری نیروی کار (دستمزد مستقیم) و ماشینآلات و تجهیزات (سربار ساخت)، آنها را پردازش و تبدیل به یک کالای ساختهشده نهایی یا نیمهساخته جدید میکنند.
•ویژگی حسابداری:پیچیدهترین سیستم حسابداری (حسابداری صنعتی یا بهای تمامشده) متعلق به این گروه است. در این شرکتها برخلاف دو گروه قبل، سه نوع موجودی کالا وجود دارد:
•موجودی مواد اولیه
•موجودی کالای در جریان ساخت
•موجودی کالای ساختهشده
•مثالها:
•کارخانههای خودروسازی، ذوبآهن و فولاد
•شرکتهای داروسازی و صنایع پتروشیمی
•کارخانجات تولید مواد غذایی، لبنی و بافندگی
دستهبندیهای تکمیلی و نوین (بخشهای ویژه):
۴. واحدهای پیمانکاری و ساختمانی (Contracting / Construction Entities)
•پروژههای بلندمدت عمرانی، ساخت ابنیه، پل، سد یا تأسیسات نفت و گاز را بر عهده دارند.
•حسابداری آنها بر مبنای قراردادهای بلندمدت و روش درصد پیشرفت کار (Percentage of Completion) انجام میشود.
۵. واحدهای کشاورزی و دامپروری (Agricultural Entities)
•به فعالیتهای زیستی و بیولوژیکی مانند پرورش دام و طیور، زراعت، جنگلداری و باغات میپردازند.
•تحت استاندارد خاص «داراییهای زیستی (Biological Assets)» و روش اندازهگیری ارزش منصفانه حسابداری میشوند.
فصل دوم:تجزیه و تحلیل معاملات و عملیات مالی
معادله اساسی حسابداری
دارایی ها=بدهیها+سرمایه
•۱. دارایی (Asset)
•تعریف تئوریک:دارایی یک منبع اقتصادی تحت کنترل واحد تجاری است که در نتیجه رویدادهای گذشته ایجاد شده و انتظار میرود منافع اقتصادی آتی از آن به درون واحد تجاری جریان یابد.
•ارکان سهگانه مفهوم دارایی:
•کنترل و تسلط: واحد تجاری توانایی هدایت نحوه استفاده از آن منبع و بهرهمندی از منافع آن را داشته باشد (صرف مالکیت حقوقی شرط حتمی نیست، بلکه تسلط اقتصادی مهم است).
•رویداد گذشته: در نتیجه یک معامله، خرید، تولید یا رخدادی که قبلاً واقع شده به وجود آمده باشد (تعهدات یا پیشبینیهای آینده دارایی نیستند).
•منافع اقتصادی آتی: پتانسیل تولید نقدینگی، صرفهجویی در هزینهها یا تبدیلشدن به جریان وجوه نقد در آینده را دارا باشد.
•۲. بدهی (Liability)
•تعریف تئوریک:بدهی یک تعهد فعلی واحد تجاری است که ناشی از رویدادهای گذشته بوده و تسویه آن مستلزم خروج منابع حاوی منافع اقتصادی (مانند پرداخت وجه نقد یا ارائه کالا و خدمات) از واحد تجاری است.
•ارکان سهگانه مفهوم بدهی:
•تعهد فعلی: الزامی است که در زمان حال بر عهده شرکت است و شرکت چاره و قصد واقعی برای فرار از تسویه آن ندارد (اعم از تعهدات قراردادی و قانونی یا تعهدات عرفی).
•رویداد گذشته: منشأ این تعهد یک مبادله یا واقعه پیشین است (مانند دریافت خدمات، تحویل گرفتن کالا یا دریافت وام).
•خروج منابع آتی: در زمان سررسید، برای ایفای این تعهد باید دارایی یا خدمتی از واحد اقتصادی خارج شود.
تفاوت دارایی و سرمایه (مقایسه مفهومی)
یکی از ابهامات رایج در آغاز مباحث حسابداری، تفکیک ندادن میان مفهوم دارایی و سرمایه است. تفاوتهای بنیادین این دو مفهوم به شرح زیر است:
| بعد مقایسه | دارایی (Asset) | سرمایه (Equity) |
| ماهیت وجودی | منابع و وسایل واقعی: شکل فیزیکی یا امتیازات عینی کار (مانند وجه، موجودی کالا، ساختمان، ماشینآلات و مطالبات). | منبع مالی و حق مالکیت: یک مفهوم ادعایی، حقوقی و دفتری بر روی داراییها. |
| جایگاه در ترازنامه | در سمت راست (سمت مصارف منابع؛ نشان میدهد داراییها چیستند). | در سمت چپ (سمت تجهیز و منابع تأمین مالی؛ نشان میدهد چه کسی بر این داراییها ادعا دارد). |
| نوع رابطه با واحد تجاری | آنچه که شرکت برای ادامه کار و تولید سود در اختیار دارد و مصرف میکند. | سهم نهایی و تعهد شرکت در برابر مالکان و بنیانگذاران. |
| اولویت در ادعا (حقوق مالی) | داراییها در دسترس شرکت هستند تا فعالیت کند یا تعهداتش را بپردازد. | نسبت به داراییها اولویت دوم را دارد؛ ابتدا حق بستانکاران (بدهی) پرداخت میشود و باقیمانده سهم سرمایه است. |
بیان یک تمثیل تئوریک ساده:
دارایی پاسخ به این سوال است که: «شرکت چه چیزهایی در اختیار دارد؟» (ابزارها، تجهیزات، انبار و وجوه نقد).
سرمایه به همراه بدهی پاسخ به این سوال است که: «این منابع از کجا تأمین شده و حق مالکیت نهایی آنها متعلق به کیست؟»
تعریف رویداد مالی (Financial Transaction / Event)))
•در تئوری حسابداری، رویداد مالی به هرگونه واقعه، معامله یا پیشامدی گفته میشود که دو شرط اساسی را بهطور همزمان دارا باشد:
.1.اثرگذاری مستقیم بر عناصر صورتهای مالی: بر ساختار داراییها، بدهیها یا حقوق مالکانه (سرمایه) واحد تجاری اثر بگذارد و موازنه معادله اساسی حسابداری را تغییر دهد یا بازآرایی کند.
.2.قابلیت اندازهگیری اتکاپذیر به واحد پول: بتوان اثر مالی آن را به صورت ریالی (یا واحد پول رسمی گزارشگری) با دقت معقول و بدون حدس و گمان محض سنجید.
•تنها وقایعی در دفاتر و سیستم اطلاعاتی حسابداری ثبت میشوند که رویداد مالی باشند.
•رویداد:واحد تجاری یک دستگاه رایانه را به صورت نسیه (با تعهد پرداخت ۳۰ روزه) تحویل میگیرد.
•تحلیل تئوریک:
•اثر بر معادله حسابداری: یک منبع اقتصادی تحت کنترل (دارایی) وارد شرکت شده و در مقابل، یک تعهد قطعی برای خروج منافع آتی (بدهی / حسابهای پرداختنی) ایجاد شده است.
•قابلیت اندازهگیری پولی: قیمت درجشده در فاکتور رسمی مبنای سنجش دقیق ارزش است.
•← نتیجه: این واقعه یک رویداد مالی است و باید در دفاتر ثبت شود.
•رویداد:امضای یک تفاهمنامه همکاری یا استخدام یک مدیر ارشد مالی بسیار باتجربه و توانمند توسط هیئتمدیره.
•تحلیل تئوریک:
•اگرچه استخدام یک مدیر برجسته یا عقد تفاهمنامه رویدادی فوقالعاده بااهمیت است و بر آینده کسبوکار تأثیر شگرفی دارد، اما در لحظه امضای حکم یا قرارداد:
.1هنوز مبادلهای رخ نداده، خدمتی ارائه نشده و تعهد پرداختی سررسید نشده است.
.2دارایی، بدهی یا سرمایه شرکت در آن لحظه دستخوش تغییر پولی نشده است.
.3تخصص، انگیزه و هوش مدیر جدید معیاری برای اندازهگیری اتکاپذیر بر حسب واحد پول ندارد.
•←نتیجه: این واقعه یک رویداد غیرمالی است و تا زمان آغاز فعالیت مدیر و ایجاد حقوق معوق، هیچ سندی در دفاتر حسابداری برای آن ثبت نمیشود.
تجزیه و تحلیل رویدادهای مالی:
•مفهوم پایه «بدهکار» و «بستانکار»
•در حسابداری دوطرفه:
•بدهکار (Debit / Dr): به معنی سمت راست یک حساب است.
•بستانکار (Credit / Cr): به معنی سمت چپ یک حساب است.
این دو واژه برخلاف کاربرد عامیانهشان، بار مثبت یا منفی ندارند؛ بلکه صرفاً جهت افزایش یا کاهش حسابها را مشخص میکنند
| ماهیت حسابها | افزایش (↑))) | کاهش (↓))) |
| داراییها و هزینهها (سمت راست معادله) | بدهکار | بستانکار |
| بدهیها، سرمایه و درآمدها (سمت چپ معادله) | بستانکار | بدهکار |
قانون طلایی سیستم دوطرفه: در هر ثبت حسابداری، مجموع مبالغ بدهکار باید دقیقاً برابر با مجموع مبالغ بستانکار باشد.
3 . گام اصلی در تجزیه و تحلیل رویداد مالی:
.1.تشخیص حسابها: چه حسابهایی در این معامله درگیر شدهاند؟
.2.تشخیص ماهیت و جهت تغییر: این حسابها از چه نوعی هستند (دارایی، بدهی، سرمایه…) و آیا افزایش یافتهاند یا کاهش؟
.3.تعیین بدهکار/بستانکار: طبق جدول بالا، کدام حساب باید بدهکار و کدام بستانکار شود؟
در تمامی آموزش بدهکار و بستانکار موضوع ماهیت حساب بسیار علمی ، درست ولی قدیمی است و در این مورد من (محمد مهدی رهبری) موضوعی را تحت عنوان بازی حسابداری مطرح میکنم امیدوارم دانشجویان و استفاده کنندگان این موضوع با استفاده از این در فهم موضوع بدهکار و بستانکار مسیر راحت تری را طی کنند.
یک بازی تجسمی فوقالعاده و شهودی به نام «شهر حسابها» (اتاق دادوستد حسابها) طراحی میکنیم. در این مدل، همه سرفصلهای حسابداری آدمهایی زنده با دستها و جیبهای مشخص هستند.
قانون اصلی و طلایی بازی: «قانون دستها»
در این بازی، میان آدمها یک شیء ارزشمند (پول، کالا، خدمت یا سند تعهد) دستبهدست میشود:
آدمی که «میگیرد / دریافت میکند»→بدهکار (دستِ راستش باز است)
آدمی که «میدهد / پرداخت میکند»→بستانکار (دستِ چپش تحویل میدهد)
چرا اسمش بدهکار شد؟ چون وقتی چیزی از دیگری دریافت کرد، حالا به سیستم یا به فرد مقابل یک «ارزش» بدهکار است تا در آینده به کار بگیرد یا پس بدهد!
چرا اسمش بستانکار شد؟ چون چیزی از جان، جیب یا تعهد خودش مایه گذاشته و داده است، حالا یک طلب یا حقِ ستاندن در سیستم دارد.
معرفی کاراکترهای اصلی بازی:
- آقای بانک / صندوق: کیف پر از پول دارد؛ اگر پولی توی کیفش برود گیرنده (بدهکار) است، اگر پول از کیفش بیرون بیاید دهنده (بستانکار) است.
- خانم اثاثه و تجهیزات: انباردار وسایل و دستگاههاست؛ هر ابزاری وارد اتاقش شود گیرنده (بدهکار) است.
- آقای سرمایه (سرمایهگذار): بنیانگذار شرکت است؛ وقتی از جیبش پول یا ملک به شرکت میبخشد، دهنده (بستانکار) است.
- خانم حسابهای پرداختنی (طلبکار شرکت): فروشندهای است که به شرکت نسیه داده؛ یعنی به شرکت اعتبار و اعتماد «بخشیده/داده» است.
- آقای هزینه (مثل هزینه اجاره/هزینه حقوق): مصرفکنندهای است که خدمات و سرویس را در شکم خود میبلعد و دریافت میکند!
- خانم درآمد (فروش/خدمات): سرچشمه ارزش است که محصول یا ارزش تولیدی را به بیرون عرضه میکند و تحویل میدهد.
چند دست بازی کنیم؟ (سناریوهای عملی):
بازی اول: سرمایهگذاری در شرکت پول میگذارد
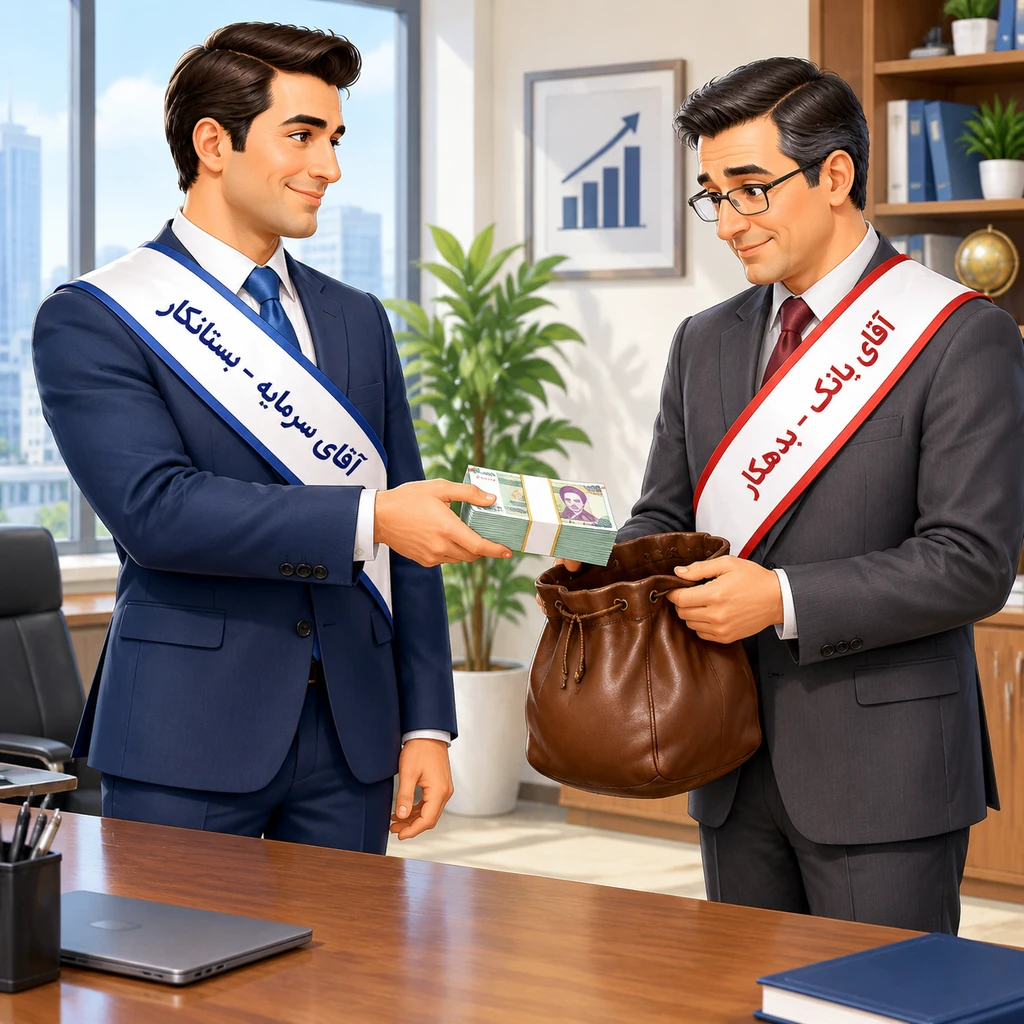
داستان در اتاق: «آقای سرمایه» دست در جیب شخصیاش میکند، یک بسته اسکناس به «آقای بانک» تحویل میدهد.
چه کسی داد؟ آقای سرمایه → بستانکار
چه کسی گرفت؟ آقای بانک → بدهکار
نتیجه ثبت:
- بانک: بدهکار
- سرمایه: بستانکار
بازی دوم: خرید نقدی یک دستگاه لپتاپ
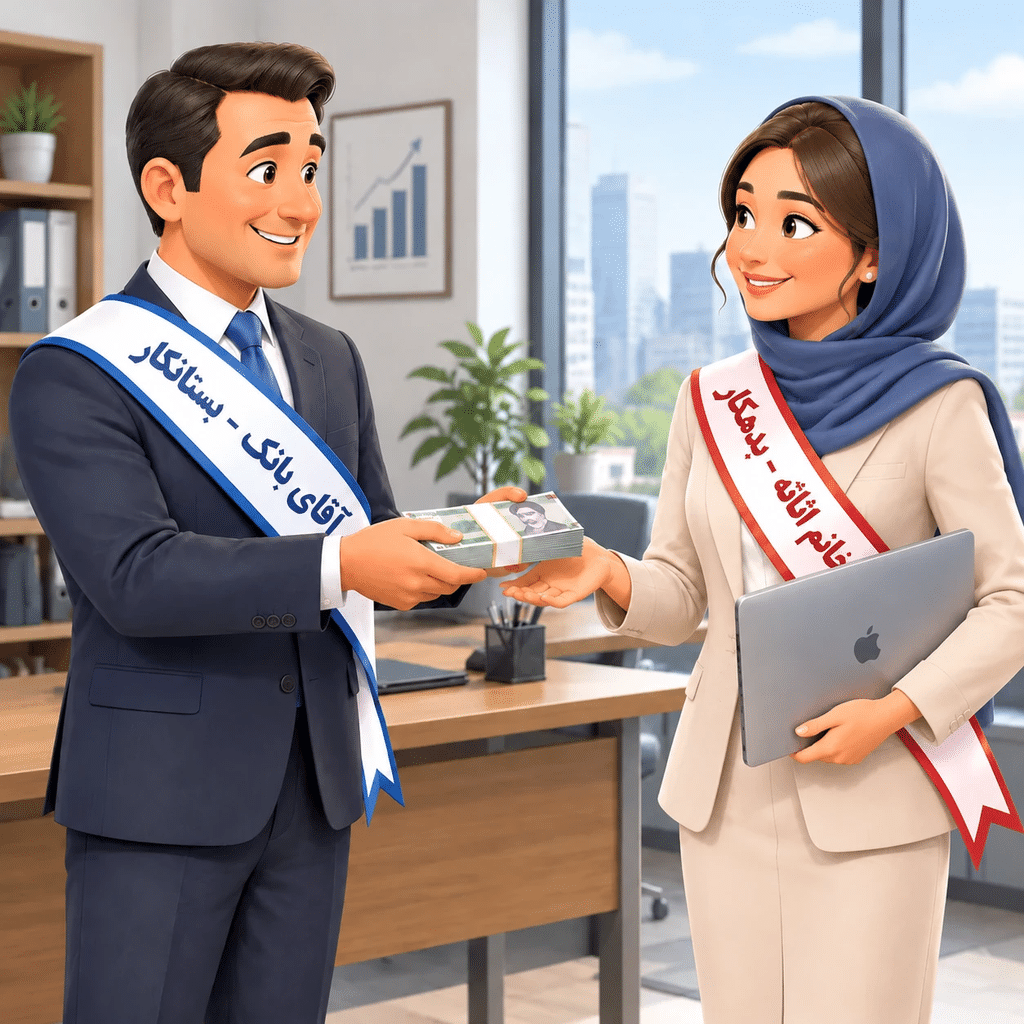
- داستان در اتاق: «آقای بانک» کیفش را باز میکند و اسکناسها را به «خانم اثاثه و تجهیزات» تحویل میدهد تا او بتواند لپتاپ را در آغوش بگیرد.
- چه کسی داد؟ آقای بانک → بستانکار
- چه کسی ارزش (لپتاپ) را گرفت؟ خانم تجهیزات → بدهکار
- نتیجه ثبت:
- اثاثه و تجهیزات: بدهکار
- بانک: بستانکار
بازی سوم: خرید میز و صندلی به صورت نسیه (پرداخت ماه بعد)
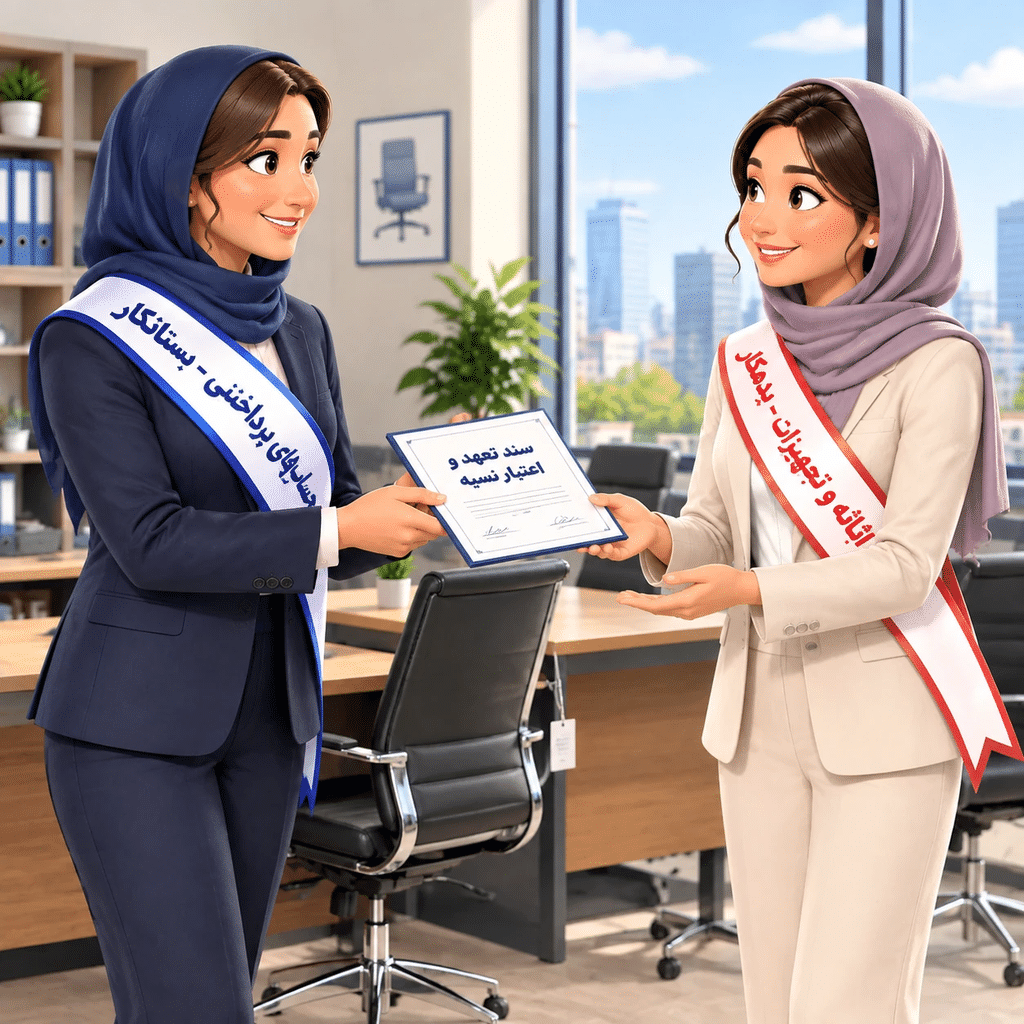
- داستان در اتاق: یک فروشنده بیرون در است. «خانم حسابهای پرداختنی» میآید جلو و میگوید: «من ضامن میشوم و تعهد خودم را به شرکت میبخشم و تحویل میدهم.» در قبال این تعهد، میز و صندلیها تحویل «خانم اثاثه» داده میشود.
- چه کسی تعهد و اعتبار داد؟ خانم حسابهای پرداختنی → بستانکار
- چه کسی میز و صندلی را تحویل گرفت؟ خانم اثاثه → بدهکار
- نتیجه ثبت:
- اثاثه و تجهیزات: بدهکار
- حسابهای پرداختنی: بستانکار
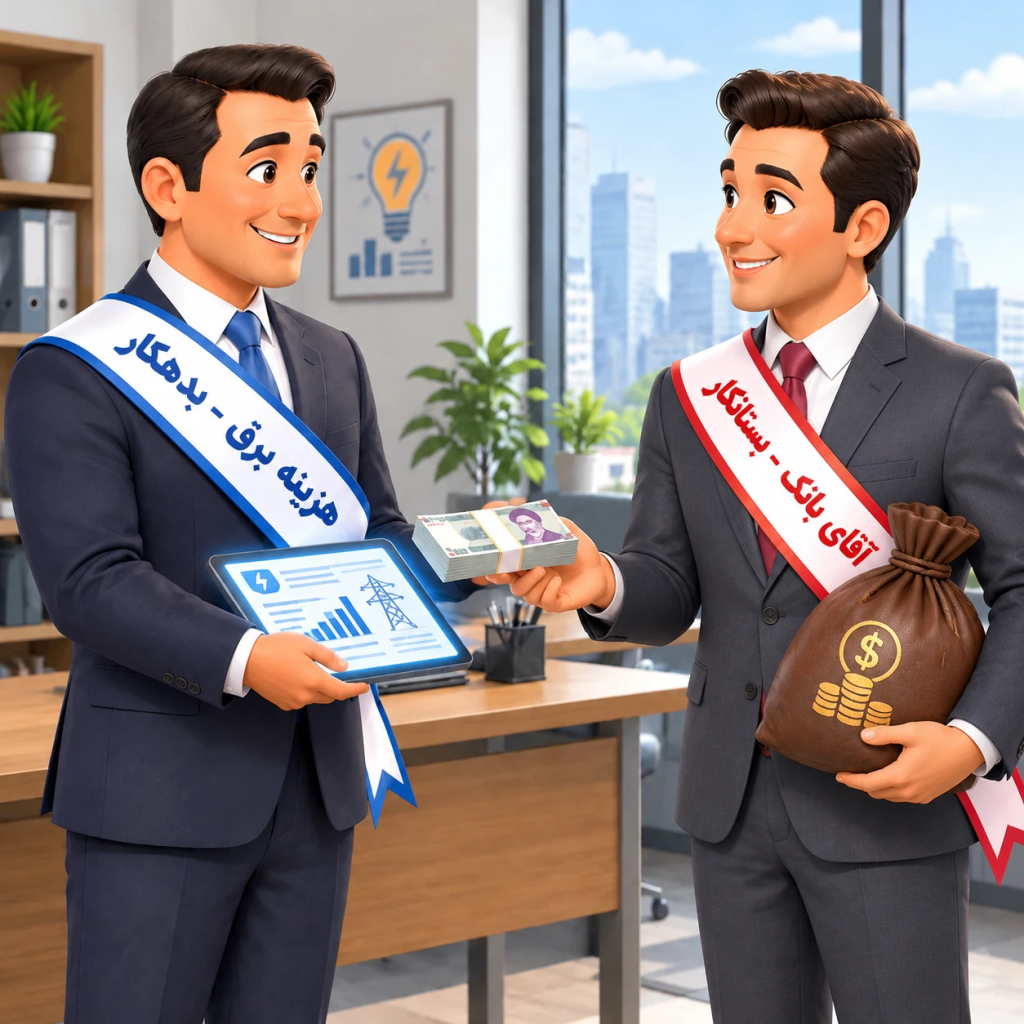
بازی چهارم: پرداخت هزینه برق دفتر با کارت بانکی
- داستان در اتاق: اداره برق نور و انرژی را به شرکت رسانده است. «آقای هزینه برق» مصرف این انرژی را تحویل گرفته و هضم کرده است. در مقابل، «آقای بانک» دست در جیبش میکند و پول قبض را پرداخت میکند.
- چه کسی پول داد؟ آقای بانک → بستانکار
- چه کسی خدمت/مصرف را تحویل گرفت؟ آقای هزینه برق → بدهکار
- نتیجه ثبت:
- هزینه برق: بدهکار
- بانک: بستانکار
قانون موازنه بازی:
در این اتاق هیچ بستهای در هوا معلق نمیماند!
دستِ گیرنده (بدهکار) = دستِ دهنده (بستانکار)
هر چیزی که یک نفر دریافت میکند، دقیقاً همان چیزی است که نفر دیگر تحویل داده است؛ بنابراین در پایان هر صحنه بازی، حساب اتاق کاملاً تراز و صفر است.
هر حسابی(سرفصلی) که دریافت کند بدهکار و هر حسابی (سرفصلی) که پرداخت کند بستانکار
فصل سوم
ثبت رویداد مالی
جریان اطلاعات در سیستم حسابداری
رویداد مالی
↓
سند و مدرک اولیه
↓
تجزیه و تحلیل حسابداری
↓
ثبت در دفتر روزنامه
↓
انتقال به دفتر کل
↓
تراز آزمایشی
↓
ثبتهای اصلاحی و تعدیلی
↓
صورتهای مالی
↓
تصمیم گیری استفادهکنندگان
۱. وقوع رویداد مالی
•ابتدا یک رویداد اقتصادی در واحد تجاری رخ میدهد؛ رویدادی که:
•بر دارایی، بدهی، سرمایه، درآمد یا هزینه اثر بگذارد؛
•قابل اندازهگیری به پول باشد.
•مثالها:
•سرمایهگذاری مالک؛
•خرید تجهیزات؛
•فروش کالا؛
•پرداخت حقوق؛
•دریافت وام؛
•پرداخت اجاره.
•استخدام یک کارمند، تا زمانی که حقوق یا تعهد مالی ایجاد نکند، معمولاً رویداد مالی قابل ثبت نیست.
۲. ایجاد و جمعآوری اسناد اولیه
•هر رویداد باید با یک مدرک پشتیبانی شود. این مدارک، منبع اولیه اطلاعات حسابداری هستند.
•نمونهها:
•فاکتور خرید و فروش؛
•رسید دریافت یا پرداخت وجه؛
•قرارداد؛
•چک و سند بانکی؛
•قبض برق و آب؛
•لیست حقوق؛
•صورتحساب بانک؛
•رسید انبار.
•پس سند اولیه مانند پیام رسمی رویداد مالی وارد سیستم حسابداری میشود.
۳. تجزیه و تحلیل رویداد
در این مرحله حسابدار مشخص میکند:
.1.چه حسابهایی درگیر شده است؟
.2.چه حساب افزایش یافته یا کاهش یافته است؟
.3.کدام حساب بدهکار و کدام حساب بستانکار است؟
۴. ثبت در دفتر روزنامه
پس از تحلیل، رویداد به ترتیب تاریخ در دفتر روزنامه ثبت میشود.
۵. انتقال اطلاعات به دفتر کل
•اطلاعات ثبتشده در دفتر روزنامه، بر اساس نام حسابها طبقهبندی و به دفتر کل منتقل میشود.
•برای مثال، تمام رویدادهای مربوط به بانک در حساب «بانک» جمع میشوند:
•دریافت سرمایه؛
•پرداخت خرید؛
•پرداخت هزینه؛
•دریافت از مشتریان.
•بنابراین دفتر کل پاسخ میدهد:
•موجودی فعلی بانک چقدر است؟
•جمع هزینهها چقدر شده است؟
•چه مبلغی از مشتریان طلب داریم؟
•بدهی ما به فروشندگان چقدر است؟
۶. تهیه تراز آزمایشی
•در پایان یک دوره، مانده حسابهای دفتر کل استخراج و در تراز آزمایشی فهرست میشود.
•هدف اصلی تراز آزمایشی:
•بررسی برابری جمع بدهکار و بستانکار؛
•شناسایی اشتباهات احتمالی؛
•فراهمکردن اطلاعات لازم برای تهیه صورتهای مالی.
•اما برابر بودن تراز آزمایشی، بهتنهایی ثابت نمیکند که همه ثبتها درست هستند؛ زیرا ممکن است یک معامله بهطور کامل در حسابهای اشتباه ثبت شده باشد.
۷. ثبتهای اصلاحی و تعدیلی
•برخی درآمدها و هزینهها در پایان دوره هنوز بهطور کامل ثبت نشدهاند یا باید اصلاح شوند.
•نمونهها:
•هزینه استهلاک تجهیزات؛
•حقوق پرداختنشده؛
•اجاره پیشپرداختشده؛
•درآمد تحققیافته ولی دریافتنشده؛
•اصلاح اشتباهات حسابداری.
•این مرحله کمک میکند اطلاعات مربوط به همان دوره در همان دوره گزارش شود.
۸. تهیه صورتهای مالی
•پس از تکمیل ثبتها، اطلاعات حسابداری به گزارشهای مالی تبدیل میشود
جمعبندی ساده
•سیستم حسابداری را میتوان یک کارخانه تبدیل رویداد به اطلاعات دانست:
•ورودی:
•رویداد مالی و اسناد
•پردازش:
•تحلیل، ثبت، طبقهبندی و کنترل
•خروجی:
•صورتهای مالی و گزارشهای مدیریتی
•هدف:
•تصمیمگیری بهتر و کنترل منابع اقتصادی
ثبت رویداد های مالی در سند حسابداری
۱. سند حسابداری چیست و چگونه ثبت میشود؟
1.1- سند حسابداری (برگه سند مالی): مدرکی رسمی و چاپی/الکترونیکی است که در آن، یک یا چند رویداد مالی تجزیهوتحلیل شده و پیش از ورود به دفاتر قانونی (دفتر روزنامه و کل) یا سیستم مکانیزه، بهصورت دوطرفه (بدهکار/بستانکار) ثبت میشود.
1.2- ساختار یک سطر ثبت در سند حسابداری:
•هر سطر (آرتیکل) در سند حسابداری شامل اجزای زیر است:
.1کد و نام حساب: مشخص میکند کدام سرفصل بدهکار یا بستانکار شده است.
.2شرح آرتیکل: توضیح دقیق و شفاف درباره علت انجام معامله (مثلاً: خرید ۵ دستگاه مانیتور از شرکت الف طبق فاکتور شماره ۱۲۳).
.3مبلغ بدهکار یا بستانکار: فقط یکی از این دو ستون در هر سطر مقدار میگیرد.
.4عطف / تفصیلی: شناسه طرف حساب، مرکز هزینه یا پروژه مربوطه.
۲. ویژگیها و ارکان یک سند حسابداری معتبر
•یک سند حسابداری استاندارد باید واجد ویژگیهای ساختاری و کنترلی زیر باشد:
.1تراز بودن (موازنه ریاضی): مجموع مبالغ ستون بدهکار و بستانکار باید دقیقاً برابر باشد
.2مستند بودن (ضمایم و شواهد مثبته): سند بدون مدارک پیوست (فاکتور معتبر رسمی، رسید بانکی، حواله انبار، قرارداد و…) فاقد وجاهت قانونی و مالیاتی است.
.3تاریخ و شماره سریال پیوسته: اسناد باید به ترتیب زمانی و بدون پرش شماره صادر شوند.
.4شرح کامل و بدون ابهام: شرح سند باید شفاف باشد تا هر بازرس یا حسابرسی بدون نیاز به پرسش از تنظیمکننده، ماهیت رویداد را درک کند.
.5زنجیره تأیید و امضاها (Internal Control): رعایت تفکیک وظایف حداقل با سه سطح:
.1تنظیمکننده (حسابدار)
.2بررسیکننده (کارشناس ارشد / حسابرس داخلی)
.3تصویبکننده (رئیس حسابداری / مدیر مالی)
.6عدم امکان مخدوششدن (Audit Trail): در سیستمهای نرمافزاری، وضعیت سند از پیشنویس به موقت، دائم و نهایتاً بسته تغییر میکند و هیچ تغییری بدون ردپا (Log) ثبت نمیشود.
۳. کدینگ حسابها (Chart of Accounts Coding)
•کدینگ حسابداری، زبان عددی مشترک و ساختار درختی طبقهبندی اطلاعات مالی است. بهجای نوشتن نام طولانی حسابها، یک ساختار سلسله مراتبی عددی به آنها اختصاص مییابد تا پردازش، گزارشگیری و فیلترینگ آسان شود.
| ردیف | سطح حساب | طول رقم معمول | کاربرد و مفهوم |
| ۱ | گروه (Group) | ۱ رقم | دستههای اصلی معادله حسابداری صورتهای مالی |
| ۲ | کل (General) | ۲ رقم | سرفصلهای دفتر کل و الزامی برای گزارشهای قانونی/ترازنامه |
| ۳ | معین (Subsidiary) | ۲ تا ۳ رقم | تفکیک سرفصل کل جهت مدیریت داخلی و کنترل ریزتر |
| ۴ | تفصیلی (Detailed) | ۴ تا ۶ رقم | جزئیترین سطح حسابها (شامل افراد، بانکها، پروژهها) |
منطق ساختار و ارتباط با صورتهای مالی:
•حسابهای دائمی (ترازنامهای):
•گروههای ۱ و ۲ (داراییها): ذاتاً دارای مانده بدهکار هستند.
•گروههای ۳ و ۴ (بدهیها): ذاتاً دارای مانده بستانکار هستند.
•گروه ۵ (حقوق مالکانه): مانده بستانکار دارد.
•این گروهها در پایان سال مالی به سال بعد منتقل میشوند (بسته نمیشوند).
•حسابهای موقت (سود و زیانی):
•گروه ۶ (درآمدها): با عملکرد شرکت بستانکار میشوند.
•گروههای ۷ و ۸ (بهای تمامشده و هزینهها): با واقعشدن بدهکار میشوند.
•این گروهها در پایان دوره مالی به حساب «خلاصه سود و زیان» بسته شده و نتیجه آنها به «سود (زیان) انباشته» در گروه ۵ منتقل میشود.
•گروه ۹ (انتظامی):
•آرتیکلهای دوقلو صرفاً جهت کنترل اسناد تضمینی، چکهای ضمانت و وثایق؛ بدون اثرگذاری بر دارایی خالص شرکت.
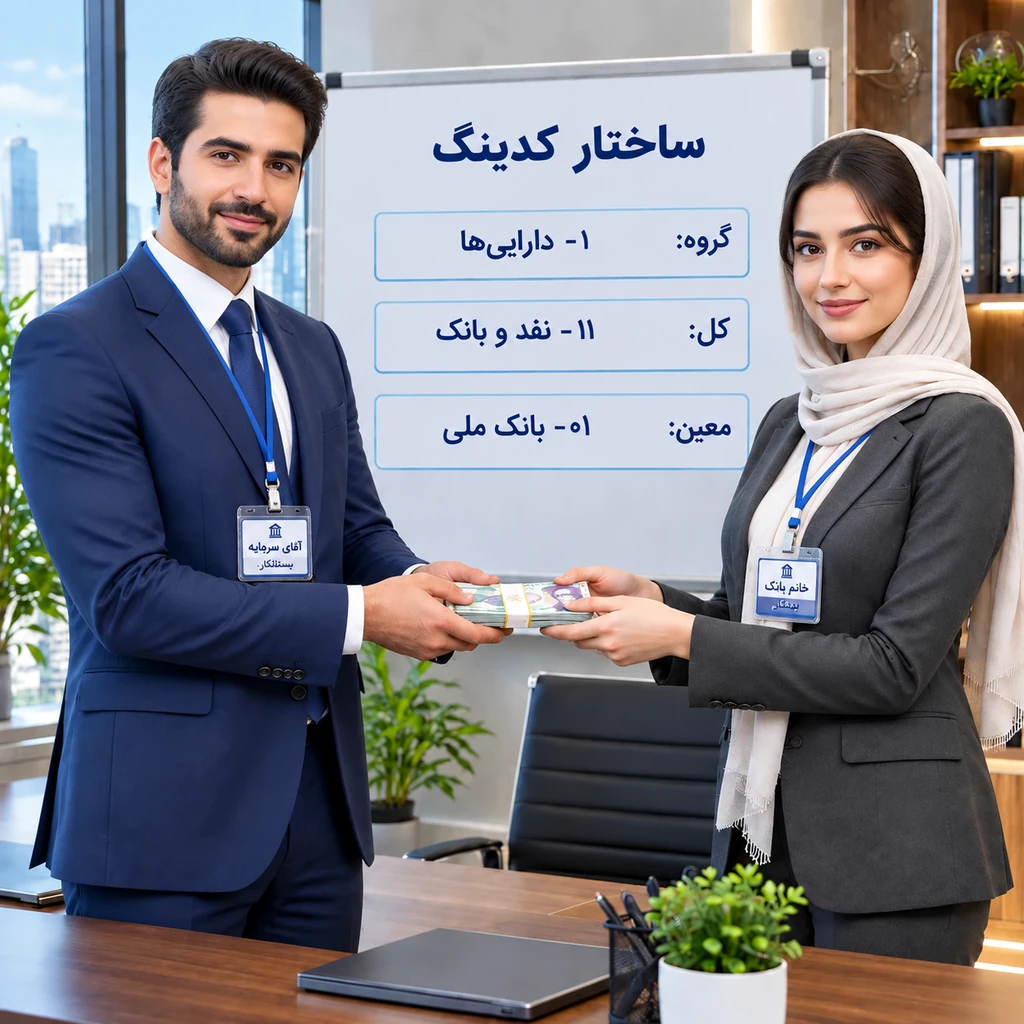
۱. عنوان و ماهیت رویداد مالی
.رویداد مالی: تأمین سرمایه اولیه نقدی توسط مالک و واریز آن به حساب بانکی واحد اقتصادی.
•فرض تفکیک شخصیت (Economic Entity Assumption): واحد تجاری هویتی کاملاً مستقل از مالک (سرمایهگذار) دارد. از این رو، ورود وجه نقد به شرکت یک تعهد یا حق مالی برای شرکت ایجاد میکند که تحت عنوان «حقوق مالکانه / سرمایه» به نام مالک ثبت میگردد، نه درآمد یا بدهی به اشخاص ثالث.
۲. تحلیل جریان ارزش بر اساس قانون طلایی «شهر حسابها»
در پداگوژی «شهر حسابها»، ماهیتهای انتزاعی بدهکار و بستانکار با منطق فیزیکی «گیرنده» و «دهنده» ملموس شدهاند:
| المان تصویری | نام شخصیت و نقش | رفتار در مبادله | جایگاه در چرخه | وضعیت ثبت |
| سمت چپ | آقای سرمایه | منشأ و دهنده ارزش به شرکت | منبع تأمین حق مالی | بستانکار (Credit) |
| سمت راست | خانم بانک | گیرنده و پذیرنده وجه نقد | مخزن دارایی نقدینگی | بدهکار (Debit) |
•تحلیل بدهکار شدن خانم بانک: حسابهای دارایی ماهیتاً بدهکار هستند؛ با ورود نقدینگی، این دارایی افزایش یافته و در نتیجه حساب «بانک» بدهکار میشود.
•تحلیل بستانکار شدن آقای سرمایه: حسابهای حقوق مالکانه ماهیتاً بستانکار هستند؛ با آورده نقدی مالک، ادعای مالک بر داراییهای خالص شرکت افزایش یافته و در نتیجه حساب «سرمایه» بستانکار میشود.
دارایی ها=بدهیها+سرمایه
۳. تأثیر رویداد بر معادله اساسی حسابداری
•معادله بنیادین ترازنامه به این صورت دستخوش تغییر همزمان و متوازن میگردد:
•طرف راست معادله: افزایش داراییهای جاری (نقد و بانک).
•طرف چپ معادله: بدهیها بدون تغییر؛ افزایش مستقیم در حقوق مالکانه.
•نتیجه ساختاری: تراز معادله حفظ شده و اندازه ساختار مالی واحد تجاری بزرگتر میشود.
۴. سند حسابداری (دفتر روزنامه)
ثبت رسمی این رویداد در دفاتر قانونی و سیستمهای مکانیزه به شکل زیر انجام میگیرد:
| کد حساب | سرفصل حساب و شرح آرتیکل | بدهکار (ریال) | بستانکار (ریال) |
| ۱۱۰۱۰۱ | موجودی نقد و بانک / بانکهای ریالی / بانک ملی | ∗∗∗,∗∗∗* * *, * * *∗∗∗,∗∗∗ | — |
| ۳۰۱۰۱ | سرمایه / سرمایه پرداختشده / سرمایه مالک (آقای…) | — | ∗∗∗,∗∗∗* * *, * * *∗∗∗,∗∗∗ |
| شرح: | بابت واریز سرمایه اولیه نقدی موسس نزد بانک ملی طبق فیش شماره… |
۵. کالبدشکافی ساختار کدینگ (مندرج روی وایتبرد)در عکس قبل
وایتبرد پشت سر شخصیتها معماری سلسلهمراتبی کدینگ مالی را طبق ساختار استاندارد حسابداری ایران نمایش میدهد:
سطح ۱: گروه حسابها (Group – کد تکرقمی ۱):
•داراییها: نشاندهنده تمام منابع اقتصادی تحت کنترل واحد تجاری است که انتظار میرود منافع آتی اقتصادی برای شرکت ایجاد کنند.
.2سطح ۲: حساب کل (General Ledger – کد دورقمی ۱۱):
•نقد و بانک: سرفصل رسمی گزارشگری در ترازنامه/صورت وضعیت مالی که تمامی وجوه نقد در دسترس، تنخواهگردانها و حسابهای بانکی را تجمیع میکند.
.3سطح ۳: حساب معین (Subsidiary Ledger – کد چهاررقمی ۱۱۰۱ یا معین ۰۱):
•بانک ملی: لایه کنترل عملیاتی که جهت تفکیک بانکهای عامل، بررسی صورتمغایرتهای بانکی و کنترل جریانهای نقدی روزانه توسط حسابداران استفاده میشود.
.4سطح ۴: حساب تفصیلی (Detailed Ledger – مرحله بعدی):
•گرچه روی برد نیامده، اما در سیستم عملیاتی به شماره حساب جاری دقیق (مثلاً حساب جاری ۱۷ رقمی بانک ملی شعبه مرکزی) متصل میشود.