سندرم مغازه داری Shopkeeper Syndrome
پارادایم مدیریت سنتیِ مبتنی بر شخصمحوری در مقایسه با «مدیریت ساختاریافته و فرایندمحور»
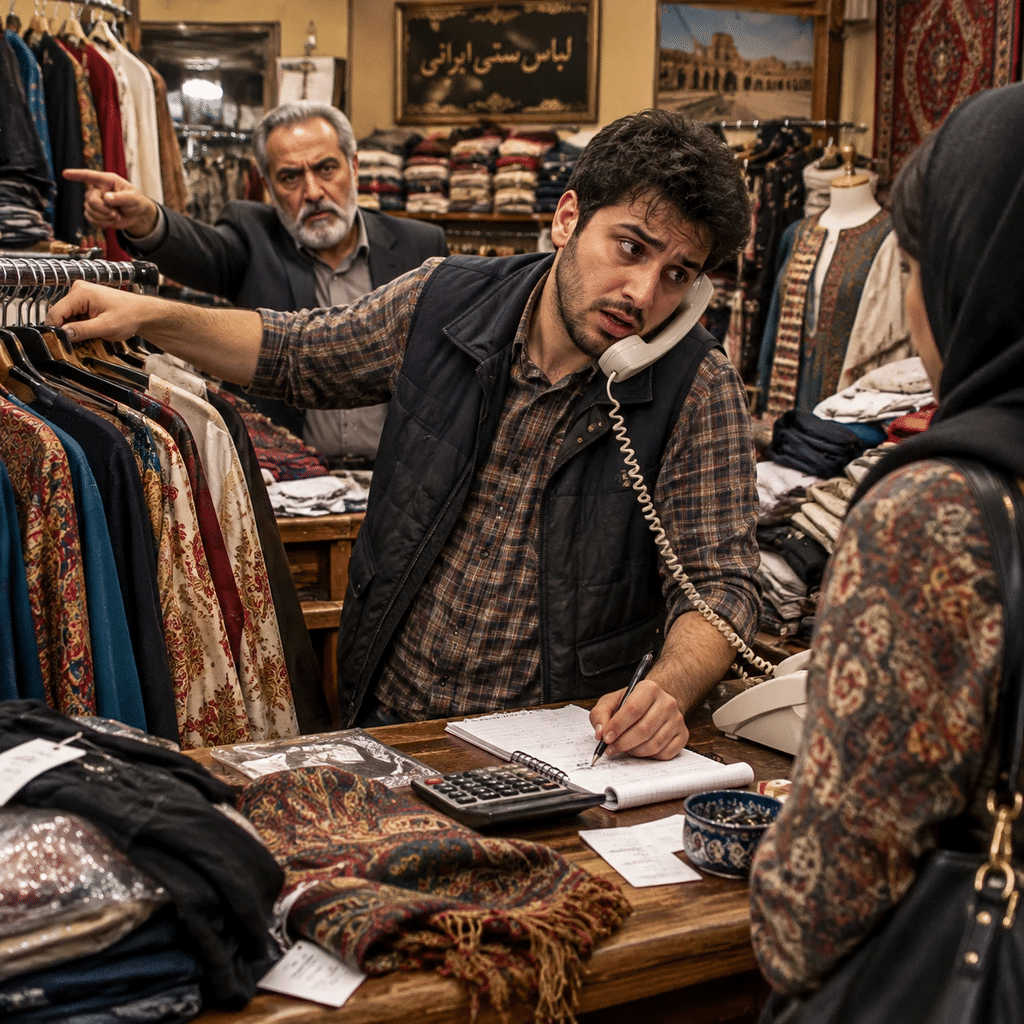
در کشور ما اکثر سازمانها به مثابه یک مغازه چند 10 نفری اداره میشوند برای مثال یک مغازه لباس فروشی را در نظر بگیرید که تعدادی کارمند یا همکار دارد. شخصی در حال قراردادن لباس روی رگال است که مالک به او دستور رسیدگی به مشتری میدهد در همین حین تلفن صندوقدار زنگ میخورد و مجبور به پاسخگویی است فرد پاسخگو به مشتری مجبور به محاسبه فاکتوری که فروخته و دریافت وجه هم میشود. چه اتفاقی افتاده؟ (لباسها هنوز مانده و روی رگال قرار گرفته نشده اند) فرد کارمند دو وظیفه کامل و یک وظیفه ناقص دارد. با تکرار این مورد فشار روی یک شخص زیاد و دیگری کم میشود در انتهای روز لباسها مانده ، نارضایتی مالک مجموعه وجود دارد ، کارهای همگی بطور کامل به سرانجام نرسیده ، فشار بطور نامتقارن روی افراد وجود دارد و در نهایت تبعات بعدی برای این بنگاه اقتصادی پنهان و آشکار صورت میپذیرد.
بخش اول: بسط مفهومی؛ در بطن «مدیریت مغازهای» چه میگذرد؟
آنچه در آن مغازه رخ میدهد، یک اتفاق ساده نیست؛ یک شکست سیستماتیک زنجیرهای است که در ادبیات مدیریت به مفاهیم زیر تعبیر میشود:
۱. هزینه پنهان تغییر مداوم زمینه فکری (Context Switching Penalty)
وقتی کارمند از چیدمان رگال (تمرکز فیزیکی/چینش) به سمت مشتری (مهارت ارتباطی/متقاعدسازی) و سپس به سمت صدور فاکتور و اخذ وجه (دقت محاسباتی/مالی) پرتاب میشود، ذهن دچار پسماند توجه (Attention Residue) میگردد. تحقیقات نشان میدهد پس از هر قطعی ناگهانی کار (Interruption)، مغز بین ۱۵ تا ۲۵ دقیقه زمان نیاز دارد تا به سطح تمرکز قبلی برگردد. نتیجه؟ افت شدید راندمان، خستگی مفرط ذهنی و اشتباهات محاسباتی مکرر.
۲. پدیده «کار ناقص» و هزینه انبارش وظایف (Work In Progress – WIP)
در تفکر ناب (Lean Thinking)، رگال نیمهکاره مصداق اتلاف (Waste) و خواب سرمایه است. کار نیمهتمام، هم فضای فیزیکی را اشغال میکند، هم احتمال آسیب دیدن کالا را بالا میبرد و هم در پایان روز حس «ناکاملی و بیحاصلی» را به کارمند تزریق میکند.
۳. تله بیعدالتی ادراکشده و پدیده سواری مجانی (Social Loafing)
در چنین فضاهایی، معمولاً فردی که سریعتر واکنش نشان میدهد یا وجدان کاری بیشتری دارد، بهطور ناخودآگاه توسط مدیریت «ابزار دمدست» دیده میشود. در مقابل، کارمند دیگری که پشت صحنه یا در نقطهای دورتر ایستاده، بار کمتری تحمل میکند. این توزیع نامتقارن، خشم پنهان، احساس بیعدالتی و در نهایت فرسودگی (Burnout) نخبگان و پاداشگیری افراد کمکار را در پی دارد.
بخش دوم: انطباق با واقعیت سازمانی (مثال در یک شرکت تولیدی/بازرگانی ۵۰ نفره)
بسیاری تصور میکنند با تغییر عنوان از «مغازه» به «شرکت»، خرید یک نرمافزار ERP و ایجاد چارت سازمانی، مدیریت مدرن مستقر شده است؛ اما فرهنگ مدیریت مغازهای در مقیاس بزرگتر بازتولید میشود.
سناریو: واحد مالی و بازرگانی یک شرکت تأمین قطعات
- وضعیت در حال انجام: کارشناس حسابداری در حال مغایرتگیری بانکی و بستن گزارش مالیات بر ارزش افزوده است (کاری که نیاز به تمرکز تحلیلی دقیق دارد و ددلاین قانونی دارد).
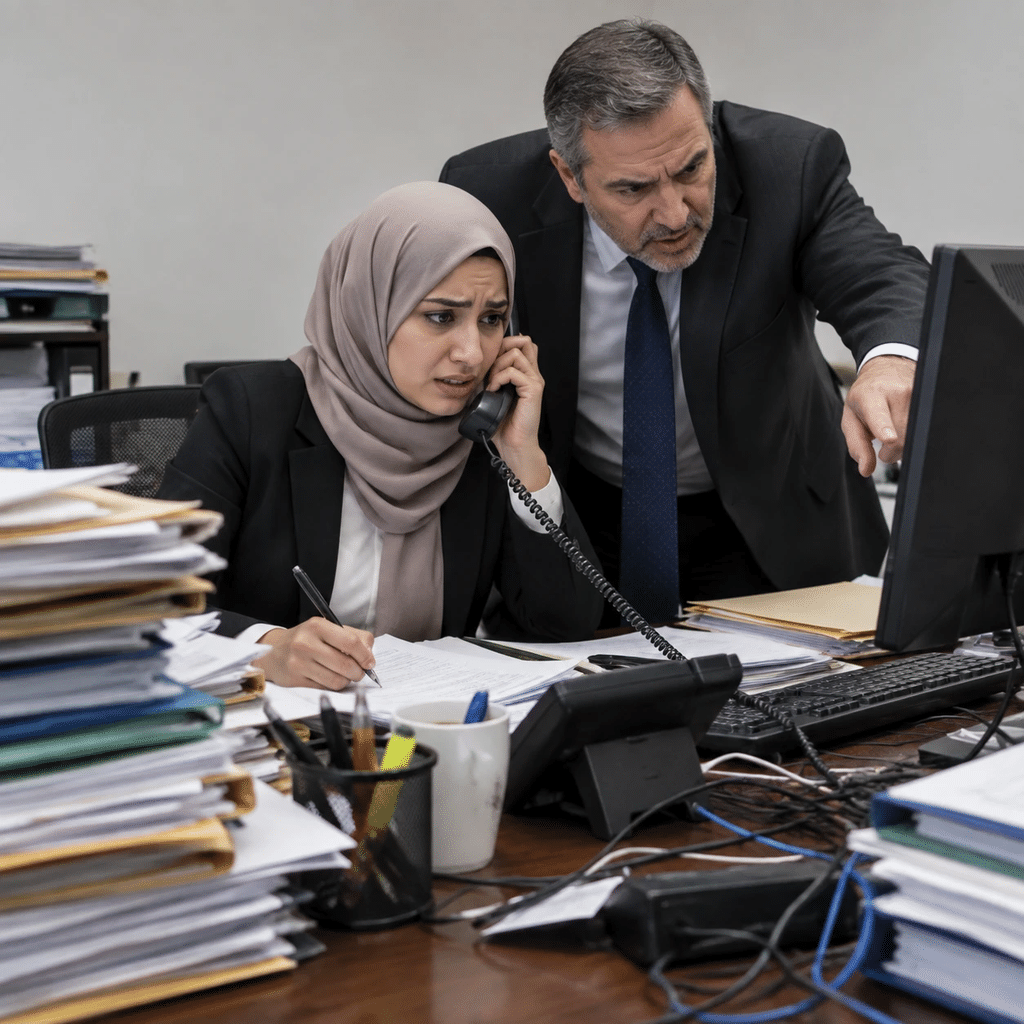
- مداخله ناگهانی مدیرعامل (مشابه دستور مالک مغازه): مدیرعامل ناگهان وارد اتاق میشود و بدون توجه به مدیر مالی، مستقیماً به کارشناس حسابداری میگوید: «همین الان گزارش فاکتورهای فلان مشتری رو پرینت بگیر بیار، بعدش هم پیگیری کن ببین چک شرکت الف پاس شده یا نه؛ در ضمن خودت تماس بگیر با راننده ببین بار چرا نرسیده!»
- همزمانی و اختلال دوم: در همین حین، مسئول تدارکات که باید پیگیر بارنامه میبود، درگیر حل کردن اختلال پرینتر یا خرید وسایل پذیرایی جلسه مدیرعامل است. تلفن فروش هم زنگ میخورد و چون واحد فروش سرگرم کار دیگری است، تماس به داخلی حسابداری فوروارد میشود و کارشناس باید استعلام قیمت را هم ثبت کند!
در پایان روز چه اتفاقی افتاده است؟
[مغایرت بانکی و گزارش مالیاتی] ──► ناقص و رها شده (خطر جریمه مالیاتی و فقدان شفافیت)
[پیگیری چک و راننده] ──► دستپاچه و با اطلاعات ناقص به مدیرعامل گزارش شده
[پاسخگویی به تلفن مشتری] ──► با اعصاب خرد، لحن غیرحرفهای و بدون ثبت در CRM
- برای کارشناس:او احساس میکند تمام روز مثل فرفره دویده، اما خروجی ملموسی ندارد؛ پرونده مالیاتی عقب افتاده و فردا باید اضافه کار بماند.
- برای مدیرعامل:غروب آفتاب با خود میگوید: «هیچکس در این شرکت عرضه ندارد یک کار را تا آخر جمع کند! اگر خودم نباشم همهچیز متوقف میشود!» (توهم نجاتبخش بودن مدیر).
- برای سازمان (تبعات بلندمدت):
- ریسکهای مالیاتی و قانونی: حسابها نامنظم میماند، دنباله حسابرسی (Audit Trail) از دست میرود و جریمههای سنگین مالیاتی تحمیل میشود.
- شکست تفکیک وظایف (SoD): کارشناس هم فاکتور صادر کرده، هم پیگیر وصول چک بوده و هم پاسخگوی مشتری؛ یعنی خط قرمز کنترلهای داخلی شکسته شده و روزنه تبانی و فساد مالی باز شده است.
- چرخه معیوب فرار مغزها: افراد ساختارمند شرکت را ترک میکنند و صرفاً نیروهایی باقی میمانند که به این هرجومرج و روزمرگی بیهدف خو گرفتهاند.
جدول مقایسه دقیق: معادلسازی اجزای مغازه با شرکت اداری
| رخداد در مغازه لباسفروشی | رخداد متناظر در شرکت ۵۰ نفره | آسیب ساختاری پنهان |
|---|---|---|
| لباسهای رهاشده روی رگال | گزارش ارزش افزوده یا تسویه انبار نیمهکاره | خواب سرمایه فکری و انباشت کارهای حیاتی اما غیرفوری |
| دستور ناگهانی مالک برای فروش | دستور لحظهای مدیر به کارشناس در حضور مدیر میانی | دور زدن لایههای سرپرستی و ابطال ماتریس تفویض اختیار |
| پاسخگویی صندوقدار به تلفن عمومی | پاسخگویی کارشناس مالی به سؤالات پیشفاکتور فروش | نقض تفکیک وظایف (Segregation of Duties) |
| محاسبه فاکتور توسط فروشنده لباس | صدور سند و تغییر قیمت توسط فرد فاقد صلاحیت مالی | ریسک دستکاری اسناد، خطای ثبتی و نبود کنترل دوبل |
| خستگی مفرط یک فروشنده و بیکاری دیگری | اضافهکار اجباری کارشناس وظیفهشناس و استراحت دیگران | نابودی انگیزه فردی و نبود سنجش بار کاری مبتنی بر ظرفیت سنجی |
در حقیقت، مدیریت سنتی ایرانی نه بر اساس «جریان ارزش و فرایند»، بلکه بر اساس «مجاورت فیزیکی و اضطرار لحظهای» اداره میشود؛ چه آن بنگاه یک مغازه ۱۰ متری باشد و چه یک برج اداری با صدها کارمند.
۱. کالبدشکافی ریشههای بحران در مدل سنتی
- فقدان تفکیک وظایف (Lack of Segregation of Duties):
- در مدل سنتی، مرز وظایف مبتنی بر نیاز لحظهای تعریف میشود نه شرح شغل (Job Description).
- صندوقدار، فروشنده و انباردار در یک چرخه درهمتنیده قرار دارند که ریسک خطای انسانی، تقلب، و افت کیفیت خدمت را بهشدت بالا میبرد.
- تداخل دستورات و نقض اصل وحدت فرماندهی (Unity of Command):
- مالک به جای تکیه بر فرایند از پیشتعیینشده، مداخله مستقیم لحظهای (Micro-management) انجام میدهد که باعث توقف کار جاری (Context Switching) و هدررفت انرژی شناختی پرسنل میشود.
- نبود دستورالعملهای استاندارد عملیاتی (SOPs):
- سازوکاری برای اولویتبندی تسکها (Task Prioritization) وجود ندارد؛ آیا پر کردن رگال باید قبل از بازگشایی فروشگاه باشد یا در ساعات خلوتی؟ آیا صندوقدار مجاز به پاسخگویی تلفن است یا این وظیفه پشتیبانی است؟
- توزیع نامتقارن بار کاری و پدیده فرسودگی شغلی (Burnout):
- افراد فعالتر و پاسخگوتر، بهطور ناخواسته بار کاری ناقص دیگران را به دوش میکشند، در حالی که شاخصهای عملکرد (KPI) شفافی برای سنجش عادلانه خروجی وجود ندارد.
۲. مقایسه تطبیقی: مدیریت سنتی مغازهای در برابر مدیریت ساختاریافته
| بعد مقایسه | مدل سنتی (مغازهای / شخصمحور) | مدل ساختاریافته (فرایندمحور / سیستماتیک) |
|---|---|---|
| محور تصمیمگیری | خلقوخو، سلیقه و حضور فیزیکی مالک/مدیر | فرایندها، چکلیستها و سیستمهای مدون (SOP) |
| تخصیص وظایف | شناور، دستوری و واکنشی (Reactive) | مشخص در قالب شرح شغل، ماتریس RACI و پیشگیرانه (Proactive) |
| زمانبندی تسکها | همزمانسازی نامناسب (چیدمان رگال حین پاسخ به مشتری) | زمانبندی فازبندیشده (آمادهسازی قبل از شیفت، خدمتدهی در شیفت) |
| کنترلهای داخلی | چشمی و مبتنی بر اعتماد فردی | تفکیک مسئولیتها (تفکیک فروش از دریافت وجه/حسابداری) |
| قابلیت مقیاسپذیری (Scalability) | صفر؛ با افزایش پرسنل، بینظمی چندبرابر میشود | بالا؛ ساختار قابل تکثیر در شعب یا دپارتمانهای جدید است |
| ارزیابی عملکرد | بر اساس برداشت ذهنی و میزان خستگی ادراکشده | بر اساس KPIهای مشخص (نرخ تبدیل، دقت صندوق، زمان تحویل) |
۳. تبعات پنهان و آشکار برای بنگاه اقتصادی
تبعات مالی و کنترلی (پنهان):
- ایجاد روزنههای کسری صندوق و مغایرت موجودی انبار به دلیل ادغام وظیفه فروش و ثبت مالی.
- از بین رفتن دنباله حسابرسی (Audit Trail) و ابهام در دادههای ورودی/خروجی.
تبعات رفتاری و منابع انسانی:
- شکلگیری اصطکاک و تعارض بینفردی (پاسکاری مسئولیتها).
- خروج نیروهای کیفی و ماندگاری نیروهای کمبازده به دلیل ارزیابیهای غیرعادلانه.
تبعات استراتژیک:
- زمینگیر شدن مدیر/مالک در امور اجرایی روزمره (Operational Trap) و غفلت کامل از توسعه بازار و برنامهریزی استراتژیک.
۴. چارچوب گذار: چگونه ساختار جایگزین هرجومرج میشود؟
[۱. مهندسی مجدد فرایندها] ──► [۲. ماتریس RACI و شرح شغل] ──► [۳. استقرار SOP و چکلیست] ──► [۴. نظام سنجش عملکرد (KPI)]
تفکیک شیفتهای عملیاتی: جداسازی زمان کارهای انبارداری/آمادهسازی (قبل یا بعد از ساعات پیک) از زمان فروش و تعامل با مشتری. استقرار ماتریس RACI: شفافسازی اینکه در هر فرایند، چه کسی مسئول اجرا (Responsible)، چه کسی پاسخگو (Accountable)، چه کسی مشاور (Consulted) و چه کسی مطلع (Informed) است. طراحی نقاط کنترل داخلی (Internal Controls): عدم اجازه دسترسی همزمان فروشنده به فرایند صدور فاکتور و کنترل صندوق، مگر با قواعد کنترلی دوطرفه و خودکار. تغییر نقش مدیر از «دستوردهنده خط مقدم» به «ناظر بر فرایند و داشبورد»: خروج مدیر از مداخله لحظهای به سمت پایش خروجی فرایندها.